Особенно ярко это видно по Европе, где рынок от острого болезненного дефицита энергоресурсов перешел в фазу падающего спроса, что позволило как-то стабилизироваться, но поставило вопрос о дальнейших экономических перспективах.
Рынки фрагментируются, начинают выстраиваться новые союзы и альянсы, идет адаптация к новым реалиям.
Ко всем сторонам приходит осознание того, что предстоит играть в долгую, если только не взлетят черные лебеди или не прибегут серые единороги.
Россия справилась с первыми волнами западных санкций, преодолев самые острые последствия разрыва экономических связей с бывшими партнерами и распада традиционных логистических цепочек.
Это было ожидаемо, об этом мы с вами говорили подводя итоги 2022 г.
Следующим этапом становится борьба с долгосрочными, отложенными и не сразу очевидными последствиями перестройки складывавшейся годами системы отношений.
Энергия нужна всем, но какая?
Попытки оценить ситуацию в мировой энергетике сильно осложняются многими факторами - от стремительно меняющейся внешней ситуации до попыток манипулирования данными.Сложно даже выбрать базовый показатель для сравнения.
Условно нормальным можно считать 2019 г., а далее каждый год отличался своими аномалиями: 2020 г. - пандемией COVID-19, 2021 г. - неравномерным восстановлением экономики после коронавирусного кризиса, 2022 г. - экономическими (и не только) войнами и выстраиванием новых схем работы.
Рынки фрагментируются, регионализируются, становятся менее публичными или вообще смещаются в серую зону, вклад различных видов энергоносителей в энергобаланс меняется.
Спор вокруг перспектив ископаемого топлива и возобновляемых источников энергии (ВИЭ), который исторически вели между собой ОПЕК и Международное энергетическое агентство (МЭА), стал острым и фактически неприкрытым.
Спор вокруг перспектив ископаемого топлива и возобновляемых источников энергии (ВИЭ), который исторически вели между собой ОПЕК и Международное энергетическое агентство (МЭА), стал острым и фактически неприкрытым.
- МЭА в обзоре WEO-2023 ожидает достижения к 2030 г. пика потребления всех 3 основных видов ископаемого топлива - нефти, газа и угля. Пик потребления нефти МЭА ожидает к 2028-2030 гг. на отметке 101,5 млн барр./сутки (сколько раз этот прогноз двигался по срокам и уровню, сосчитать сложно). Тогда же ожидается и максимум спроса на газ на уровне 4,3 трлн м3/год, так что золотой век газа, провозглашенный самим же МЭА, близится к закату. Звезда угля может закатиться уже в 2024 г., далее спрос будет только падать. При этом МЭА переживает, что спрос на ископаемое топливо останется на высоком уровне, который не позволит достичь цели по ограничению глобального потепления на 1,5°C к 2050 г.
- ОПЕК в обзоре WOO-2023 ожидает, что мировой спрос на нефть продолжит расти в горизонте до 2045 г. и достигнет 116 млн барр./сутки. Внимания на газе и угле ОПЕК сосредотачивает меньше, отмечая, что к 2045 г. доля газа в первичном энергопотреблении вырастет до 24,2%, доля угля сократиться до 15,1%, ВИЭ - вырастет до 11,7%, но лидировать будет по-прежнему нефть, хотя ее доля чуть снизится - до 29,5%.
Но на место ставшего привычного расхождения оценок, в 2023 г. пришла открытое противостояние в публичной плоскости.
МЭА последовательно продвигает исключение ископаемого топлива из мирового энергобаланса на фоне климатической повестки, призывая прекратить инвестиции в нефтегаз.
ОПЕК в ответ указывает на регулярно несбывающиеся прогнозы МЭА и предупреждает о серьезных рисках, связанных с недоинвестированием в нефтегазовый сектор в условиях растущего энергопотребления.
В целом позиции в отношении энергоперехода в мире начинают выстраиваться в более-менее взвешенную систему.
Сначала ЕС все-таки дал, хоть и с оговорками, зеленый статус в рамках таксономии устойчивого финансирования проектам в сфере атомной энергетики и природного газа.
Развивающиеся страны отказываются от бездумного развития ВИЭ под давлением зеленой повестки в ущерб собственным экономическим интересам.
На конференции ООН по изменению климата COP28 в декабре 2023 г. в итоговом коммюнике содержится положение о том, что переход от ископаемого топлива в энергетических системах должен быть справедливым, упорядоченным, равноправным и соответствующим научным данным.
Призыв о скорейшем отказе от субсидий на ископаемое топливо касается только неэффективных мер, а запрет на переходный вид топлива, каким является природный газ, исключен.
В России романтический подход к реализации энергоперехода - во имя всего хорошего против всего плохого - больше не озвучивается, правит балом прагматика.
Климатические и ESG-стратегии компании продолжают реализовывать, зеленая таксономия действует, углеродные единицы обращаются, исследования по водородной энергетике продолжаются.
При этом устойчивое развитие все больше рассматривается в его изначальном понимании согласно целям ООН, проекты оцениваются с точки зрения технологической и экономической целесообразности, в частности, с учетом стратегических интересов России и подходов к декарбонизации в дружественных странах.
Игры в цифры на нефтяном рынке
Рынок нефти в 2023 г. продолжило лихорадить, но на смену опасениям по поводу предложения пришло беспокойство в связи со спросом в ключевых мировых экономиках.Основные взгляды участников рынка направлены на Китай, который остается основным локомотивом роста спроса на нефть, тогда как в странах ОЭСР спрос в лучшем случае стагнирует, как, например, в США.
Международный валютный фонд (МВФ) прогнозирует для Китая рост ВВП на 5,0% в 2023 г. и на 4,2% в 2024 г. по сравнению с 2,1% и 1,5% соответственно в США.
В еврозоне удалось избежать рецессии (в 2023 г. рост ВВП составит 0,7%, в 2024 г. - 1,2%), но не всем - в Германии ВВП в 2023 г. просел на 0,5%, а общий скромный рост обеспечили южные страны за счет туристического сектора.
Замедление темпов экономического роста Китая, продолжающаяся жесткая денежно-кредитная политика ведущих мировых центробанков, риски рецессии давят на нефтяной рынок.
Значимость этих факторов ОПЕК и МЭА оценивают по-разному.
В своих декабрьских докладах:
- ОПЕК менять оценки не стала - в 2023 г. спрос на нефть в мире вырастет на 2,46 млн барр./сутки, до 102,11 млн барр./сутки, а в 2024 г. - на 2,25 млн барр./сутки, до 104,36 млн барр./сутки. То, как Китай наращивал спрос в 2023 г., превзошло ожидания ОПЕК - если в начале года ожидался рост на 510 тыс. барр./сутки, но в конце оценка была повышена до 1,16 млн барр./сутки, а в 2024 г. прогнозируется рост еще на 580 тыс. барр./сутки. А вот в странах ОЭСР спрос стагнирует, а по европейским странам в 2023 г. вообще ожидается снижение спроса, хотя в начале года ожидался рост.
- МЭА все-таки подняло прогноз по глобальному росту спроса на нефть в 2024 г. выше 1 млн барр./сутки. В итоге, по оценкам МЭА, в 2023 г. мировой спрос увеличился на 2,274 млн барр./сутки, до 101,73 млн барр./сутки, в 2024 г. ожидается рост на 1,06 млн барр./сутки, до 102,76 млн барр./сутки. МЭА видит большие проблемы в мировой экономике, преподнося снижение спроса в годовом выражении в 4м квартале 2023 г. по сравнению с 3м кварталом как тенденцию, а не как сезонный фактор. От Китая МЭА не ждет ничего хорошего, в том смысле, что импульс к восстановлению его экономики уже исчерпан, как впрочем и глобальной, а рост энергоэффективности и быстрорастущий парк электромобилей дополнительно снижают спрос.
Нефть Brent в 2023 г. торговалась в диапазоне от 70 долл. США/барр. до 97 долл. США/барр., потеряв в целом по итогам года порядка 6,3%.
При этом традиционно значимые для нефтяного рынка факторы, такие как решения по объемам добычи крупнейшими поставщиками и напряженность на ключевых логистических маршрутах, значимого продолжительного эффекта не оказали.
На рынок больше влияли макроэкономические данные, точнее их трактовки, частичное снятие санкций США с Венесуэлы (хотя когда реально добыча в стране восстановится неизвестно), слухи об их отмены для Ирана (впрочем, у Ирани и так все неплохо - добыча и экспорт и рекордные), новости о противоречиях и возможном распаде ОПЕК+.
Хотя рынок бумажной нефти уже давно доминирует над реальным с точки зрения объемов, сейчас этот разрыв становится все более значительным, а чувствительность его к словесным интервенциям растет.
В США скоро президентские выборы и администрации Д. Байдена предстоит пополнять хранилища Стратегического нефтяного резерва (SPR) после рекордных распродаж (надо же будет что-то распродавать если вдруг что), а сделать это хотелось бы в период сезонно низкого спроса и по привлекательным ценам.
Это только единичный пример, яркие инфоповоды идут непрерывно с разных сторон, официально или по данным секретных источников.
Вопрос в том, подходят ли действия ОПЕК+ для балансировки бумажного рынка нефти и поддержания уровня цен, устраивающего и потребителей, и поставщиков (а не просто высоких цен, как любят говорить в МЭА).
ОПЕК в ОПЕК
Зачем стесняться, если можно не стесняться?Глава Минэнерго Саудовской Аравии А. бин Сальман прямо заявил о роли ОПЕК+ как ответственного регулирующего органа мирового рынка нефти.
Но в этом механизме не все элементы всегда удается согласовать оптимальным образом и в 2023 г. обозначились признаки расслоения ОПЕК+, причем является ли это новой тенденцией не до конца понятно.
Один слой связан с решениями ОПЕК+ как группы 24 стран, подписавших соглашение о сотрудничестве, а поверх него накладывается еще один слой, который складывается из собственных решений ряда стран, в первую очередь флагманов - России и Саудовской Аравии.
ОПЕК+ в уходящем году исполнилось уже 7 лет, за это время было разное - от почти распада до сокращения добычи на фантастические 10 млн барр./сутки, позволившего купировать коронавирусный кризис.
В плане регулярной работы ОПЕК+ на уровне Мониторингового комитета и Министерской встречи в 2023 г. не было ничего особо сенсационного, за исключением, демарша Анголы:
- в октябре 2022 г. страны ОПЕК+ приняли решение о снижении максимального разрешенного уровня добычи нефти в ноябре 2022 г. - декабре 2023 г. на 2 млн барр./сутки по сравнению с разрешенным уровнем добычи в августе 2022 г.;
- в июне 2023 г. было принято решение о продлении соглашения до конца 2024 г., а совокупный уровень добычи был снижен почти на 1,4 млн барр. по сравнению к текущему, в значительной степени за счет России, оформившей свое добровольное сокращение добычи в виде официальной квоты;
- на Министерской встрече в конце ноября это решение было фактически подтверждено, за исключением небольшого увеличения квот для Нигерии и Республики Конго, тогда как у Анголы независимые аудиторы не увидели достаточных мощностей, чтобы повысить ей квоты.
Основной объем работы по регулированию рынка в 2023 г. взяла на себя группа стран ОПЕК+ за счет скоординированных добровольных сокращений добычи или экспорта.
Зачинщицей стала Россия, а ее примеру последовали еще 7 стран ОПЕК+ (8 если считать Габон, но его вклад небольшой и на 2й раунд его не хватило), включая ведущих участников соглашения - Саудовскую Аравию, Ирак, ОАЭ, Кувейт, Казахстан.
Зачинщицей стала Россия, а ее примеру последовали еще 7 стран ОПЕК+ (8 если считать Габон, но его вклад небольшой и на 2й раунд его не хватило), включая ведущих участников соглашения - Саудовскую Аравию, Ирак, ОАЭ, Кувейт, Казахстан.
Подобное уже было, но размах в 2023 г. резко вырос:
- сначала Россия объявила о добровольном дополнительном сокращении с марта 2023 г. добычи на 500 тыс. барр./сутки, затем продлив эту меру до конца 2023 г.
- в начале апреля 2023 г. 8 стран ОПЕК+ сообщили о добровольном сокращении добычи сверх квот в общей сложности на 1,157 млн барр./сутки в мае-декабре 2023 г. (в т.ч. Саудовская Аравия отзеркалила российские 500 тыс. барр./сутки), с последующим продлением до конца 2024 г.,
- с июля 2023 г. Саудовская Аравия дополнительно сокращает добычу еще на 1 млн барр./сутки,
- ответный ход Россия сделала чуть позже, сократив с августа экспорт нефти на 500 тыс. барр./сутки, а сентября 2023 г. смягчив экспортное самоограничение до 300 тыс. барр./сутки,
- на 1й квартал 2024 г. 7 стран ОПЕК+ договорились дополнительно сократить добычу еще на 1,696 млн барр./сутки для компенсации сезонного снижения спроса, а Россия сократит экспорт нефти и нефтепродуктов на 500 тыс. барр./сутки, т.е. в совокупности на 1й квартал 2024 г. 8 стран ОПЕК+ дополнительного уберут с рынка 2,2 млн барр./сутки нефти и нефтепродуктов.
Обязательства свои Россия выполняет и готова доказать это с привлечением независимых консультантов, признанных ОПЕК+ в качестве вторичных источников, и экспортных агентств, чтобы пресечь возможное недоверие со стороны партнеров на фоне масштабных вбросов в СМИ.
В целом Россия довольна сотрудничеством с ОПЕК+ - оно принесло в российский бюджет дополнительно 30 трлн руб.
Довольны и нефтяные компании - можно заниматься наиболее привлекательными активами, инвестировать в перспективные проекты, вести разработку технологий работы с трудноизвлекаемыми запасами (ТрИЗ), продолжать выстраивать экосистему морских поставок нефти и решать другие вопросы в рабочем режиме.
Хрупкая логистика в хрупком мире
Именно морская логистика стала ключевой для нефтегазовых рынков в 2023 г.Произошла ожидаемая рокировка на нефтяных рынках - страны Ближнего Востока заместили российскую нефть и нефтепродукты на европейском рынке, а Россия продолжила наращивать поставки нефти в Индию и Китай, параллельно осваивая новые рынки - азиатские, латиноамериканские, африканские.
Сложились и новые механизмы замещающих поставок, когда Россия поставляет нефтепродукты в такие страны как ОАЭ, Саудовская Аравия, Турция для покрытия спроса на их внутренних рынках, а топливо, производимое в этих странах, поставляется в страны, закрывшие свой рынок для российских поставок.
Индия и Турция также используют российскую нефть для производства нефтепродуктов на экспорт, что ЕС, конечно, смущает, но формального повода для претензий нет, а на робкие упреки, Индия спокойно рекомендует ЕС почитать собственные санкции.
В условиях установленного Коалицией по ограничению цен (G7, ЕС и еще ряд присоединившихся стран) потолка цен на нефть (60 долл. США/барр.) и нефтепродукты (45 долл. США/барр. для дисконтируемых к нефти и 100 долл. США/барр. для премиальных нефтепродуктов) Россия научилась работать.
Используя возможности разросшегося теневого флота серых танкеров, альтернативные системы страхования и финансовые услуги, Россия экспортирует более 75% идущей морем на внешние рынки нефти.
Вслед за рыночными тенденциями, средняя цена на основной экспортный сорт российской нефти Urals в период с 18 июля по 6 декабря 2023 г.
Попытки давить на альтернативную экосистему морских поставок со стороны Коалиции по ограничению цен пока внятного эффекта не имеют, да и само давление пока более декоративное, поскольку провоцировать рост цен G7, особенно США, не с руки.
G7 и ЕС пообещали внимательно следить за соблюдением потолка цен по всей цепочке поставок, но по-серьезному браться за российскую нефть не решаются.
Уже в самих США звучат призывы прекратить
Непосредственно на основных судоходных маршрутах в мире ситуация сильно напряглась:
- Весной Иран вывел на учения в море 2700 кораблей и судов для демонстрации солидарности с палестинским народом, что вызвало опасения по поводу блокировки Ормузского пролива, через который идет около 20% мировых поставок нефти.
- Летом нетипичная засуха во время сезона дождей (так, оказывается, бывает) привела к обмелению Панамского канала и, как следствие, ужесточению ограничений на транзит судов, особенно таких крупных как нефтеналивные танкеры и танкеры-газовозы, что привело к удлинению сроков поставок или изменению логистических маршрутов. Например, сжиженный природный газ (СПГ) из США активно пошел через Атлантический океан в Европу, поскольку в Азию с восточного побережья США доставлять стало сложновато.
- В октябре 2023 г. в острую фазу вновь вошел палестино-израильский конфликт после атаки ХАМАС на территорию Израиля и ответной операции ЦАХАЛ в Секторе Газа. Вновь возникли опасения, что Иран, если включится в конфликт, может перекрыть Ормузский пролив. Но к практическим действиям первыми перешли йеменские хуситы, начав атаки связанных с Израилем судов, проходящих через Красное море. От маршрута через Красное море и, соответственно, Суэцкий канал отказались контейнерные компании и нефтеналивной флот BP, поведя свои суда вокруг Африки.
- Серия незначительных инцидентов периодически ограничивала судоходство через Суэцкий канал и Турецкие проливы. В самом Черном море также ситуация стала напряженной в связи с попытками атак ВСУ и по погодным причинам, что ограничило отгрузку нефти через терминал КТК. Неспокойно было и вокруг магистральных газопроводов (МГП) Турецкий поток и Голубой поток, но эксцессов удалось не допустить.
США на случай конфликта вокруг Тайваня начали присматриваться к стратегическим контрольным точкам вокруг Китая, включая Малаккский пролив, на предмет организации танкерной блокады.
Также было вброшено несколько пробных шаров на предмет возможности запереть Россию в Балтийском море:
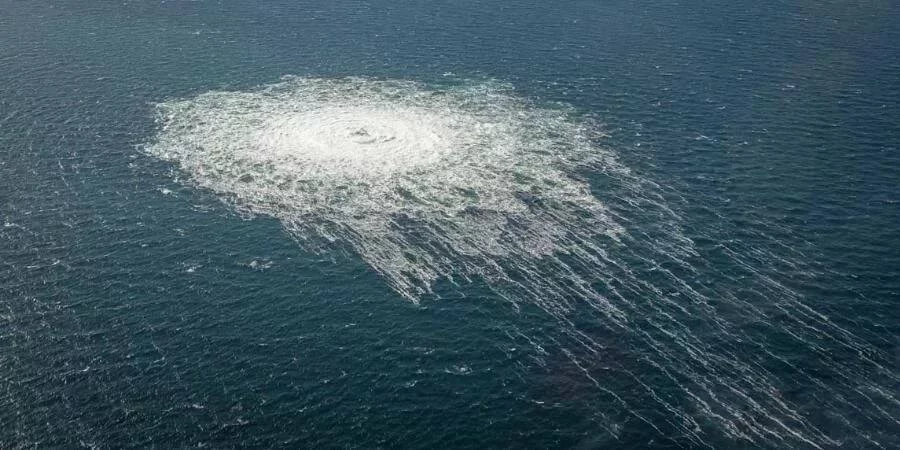
- Чуть более чем через год после взрывов Северных потоков история повторилась уже в виде фарса - 8 октября 2023 г. был поврежден морской газопровод-интерконнектор Balticconnector между Эстонией и Финляндией. Несмотря на то, что газопровод не связан ни с какой реальной ресурсной базой и имеет небольшую мощность, резонанс от этой ситуации был огромный. Не дожидаясь результатов расследования, страны Балтии посчитали, что это дело рук России (а чьих еще?) и призвали закрыть Балтийское море для всех российских судов. По мере разбирательства основной стала версия о том, что газопровод зацепило якорем некое крупное судно и протащило за собой по дну, правда и там тоже увидели российский след. Примечательно, что инцидент с МГП Balticconnector несет негативные последствия для России, но совсем не те, которые хотелось бы некоторым - МГП Balticconnector смещен во всех 4 точках пересечения с нитками газопроводов системы Северный поток и как это повлияло на выжившую нитку МГП Северный поток-2, неясно.
- Далее последовало сообщение о том ЕС может поручить Дании проверять на предмет правильных, т.е. западных страховок танкеры с российской нефтью, проходящие через ее воды, и потенциально их блокировать. Сославшись на нехватку ресурсов, Дания от такой чести решительно отказалась, поскольку для России блокировка маршрута, через который идет 60% морского экспорта нефти, бесспорный casus belli (а для кого не будет?).
На общем тревожном фоне бонусы получила российская альтернатива Суэцкому каналу - Северный морской путь (СМП), по которому в 2023 г. перевезено более 36 млн т.
Год стал рекордным как по общему объему перевозок, так и по транзитному грузопотоку (2,13 млн т).
Год стал рекордным как по общему объему перевозок, так и по транзитному грузопотоку (2,13 млн т).
Роснефть активно использует СМП для доставки грузов для своего флагманского проекта Восток Ойл на севере Красноярского края, НОВАТЭК летом протащил 1ю линию Арктик СПГ-2 с ЦСКМС в Мурманской области к месту работы в Обской губе.
НОВАТЭК восстановил схему с перевалкой СПГ у о-ва Кильдин в Мурманской области чтобы повысить оборачиваемость танкеров-газовозов Arc7 и вместе с Росатомом не останавливать навигацию в восточной части СМП, т.е. добиться круглогодичной навигации на СМП.
С транспортировкой СПГ по СМП в 2023 г. начал экспериментировать Газпром, с перевозками нефти - Газпром нефть, в обоих случаях тестовые поставки по СМП оказались успешными и компании намерены продолжать.
СМП активно используют не только крупнейшие российские нефтегазовые компании, но и металлургические и угольные компании, все большую роль СМП играет в северном завозе.
Вот только уже в 2024 г. объем грузоперевозок по планам должен будет достичь 80 млн т/год и этот показатель достигнут не будет.
Крупные арктические проекты не останавливаются, но сдвигаются вправо, сдерживающими факторами остаются недостаточное развитие портовой и сопутствующей инфраструктуры, нехватка флота судов высокого ледового класса - танкеров, танкеров-газовозов, контейнеровозов, балкеров, аварийно-спасательных судов, необходимостью наращивания ледокольного флота, как атомного, так и неатомного.
ОСК, переданную в управление ВТБ, предстоит выводить из финансового кризиса, что-то как-то строится на ССК Звезда, но потребности в новых судах в России кратно выше.
Развитие сухопутных и мультимодальных маршрутов в 2023 г. также активизировалось.
Россия и Иран в мае 2023 г. сделали шаг к замыканию Западного маршрута международного транспортного коридора (МТК) Север - Юг, подписав межправсоглашение о сотрудничестве по созданию железной дороги Решт - Астара.
Этот участок замкнет ж/д-сообщение по территории России, Азербайджана и Ирана от Усть-Луги и Санкт-Петербурга до порта Бендер-Аббас в Персидском заливе.
Более-менее (скорее менее) идет развитие Восточного полигона РЖД - востребованность восточного направления растет, а развитие провозных мощностей отстает.
В 2024 г. эти проблемы предстоит решить, но логистические вопросы перед Россией не первый год, а ситуация в судостроении и на Восточном полигоне сдвигается крайне медленно.
Газ для старушки-Европы
В Европе, когда-то основном для России газовом рынке, в этом году было откровенно скучно (за исключением преднамеренного и осознанного самоубийства этого рынка).Цены выше 3500 долл. США/1000 м3 не прыгали (но и ниже 350 долл. США/1000 м3 особо не опускались), поставки газа идут в достаточном объеме, подземные хранилища газа (ПХГ) в ЕС перед началом сезона отбора были заполнены на рекордные 99,62%, а в некоторых странах даже более чем на 100% (так можно, если подшаманить компрессорное оборудование, но ему от этого нехорошо).
Все это позволяет ЕК заявлять о преодолении газового кризиса, спровоцированный агрессией России и прекращением поставок газа Газпромом.
При этом игнорируется то, что:
- рост цен на газ в Европе начался задолго до начала СВО - казавшуюся фантастической отметку в 2000 долл. США/1000 м3 пробивали еще во 2м полугодии 2021 г., т.е. задолго до начала российской спецоперации на Украине,
- Газпром ничего добровольно не сокращал (просто выполнял контрактные обязательства, но на спот не выходил, это вроде не криминал),
- ограничения на ключевых российских экспортных газопроводах (вплоть до взрывов на Северных потоках) были организованы не российской стороной.
При этом изначально эта мера лишь констатировала уже фиксировавшееся снижение спроса на газ, наблюдавшееся в ЕС с середины все того же кризисного 2021 г.
В условиях падения собственной добычи газа (с Гронингеном Европа попрощалась), отсутствии доступного российского газа (не дешевого, а именно доступного - по адекватным ценам, надежных, в прогнозируемых объемах с возможностью доппоставок при необходимости), неготовности инфраструктуры к переключению на поставки СПГ и невозможности заменить выпавшие российские трубопроводные поставки газом других традиционных поставщиков, крупным потребителям становится нехорошо.
Европе, в первую очередь ее флагману Германии, приходится прощаться со своей энергоемкой и ресурсоемкой промышленностью, продукция которой становится неконкурентоспособной при текущих ценах.
Газпром сложившуюся в Европе ситуацию называет первым в истории мировой энергетики искусственным разрушением спроса на газ, что уже привело к деиндустриализации во многих европейских странах.
Производства, которые использовали газ, например в производстве минеральных удобрений, химической продукции, шинной продукции, металлургии, либо закрываются, либо они ищут другие рынки и открываются там, где более дешевые энергетические ресурсы, в частности в США.
С 2021 г. потребление газа в Европе сократилось более чем на 100 млрд м3 газа, до 490 млрд м3 в 2023 г.
Здесь играет и погодный фактор, Европе 2 года сильно везет с теплой зимой - на прошлый Новый год в Центральной Европе температура воздуха поднималась выше +15°С.
Также не повторялась ситуация с холодным темным штилем, когда ветряные электростанции (ВЭС) резко снизили свою выработку.
Сейчас ВЭС работают стабильно, их доля в общей выработке электроэнергии в Европе регулярно держится выше 30%.
Это маскирует масштаб проблем со спросом на газ и в целом на энергию, хотя периодически они проявляются, например, в отрицательных ценах на электроэнергию на европейских биржах или в недозагруженности спешно строившихся СПГ-терминалов в Германии.
Вопрос в том, сможет ли спрос на газ восстановиться, даже если цены вернутся на адекватный уровень и останутся там надолго.
Хотя с точки зрения ЕК это даже хорошо - цели по декарбонизации точно будут достигнуты.
Запал пропал?
Санкционная волна Запада против России в 2023 г. оказалась менее мощной, чем годом ранее, но это потому что с последствиями санкций приходиться разбираться обеим сторонам.
Если в 2022 г. ЕС ввел против России 9 пакетов санкций, то в 2023 г. - лишь 3 и по своему масштабу до нефтяного и угольного эмбарго они не дотягивают.
Юбилейный 10й пакет санкций ЕС мучительно пытался ввести к годовщине начала СВО, но не успел, что показывает неготовность Европы принимать новые жесткие меры в принципе.
Остальные санкционные пакеты по большей части также были декоративными:
- 10й пакет - запрещен импорт синтетического каучука из России (оставлены достаточно большие квоты на импорт, действующие до 30 июня 2024 г.), битума и родственных материалов, таких как асфальт, и технический углерод,
- 11й пакет - запрет на поставки российской нефти по северной нитке магистрального нефтепровода (МНП) Дружба в Германию и Польшу (которых уже не было на тот момент), южная нитка для Венгрии, Словакии и Чехии по-прежнему доступна,
- 12й пакет - усиливается контроль за потолком цен на российскую нефть, вводятся меры контроля продажи танкеров, вводится отложенный запрет (с 20 декабря 2024 г.) на импорт сжиженных углеводородных газов.
Санкции США введены против 8 танкеров, 9 судовладельцев и 3 трейдеров, заподозренных в обходе потолка цен.
Также США пообещали начать следить за соблюдением потолка цен по всей цепочке продаж, новые меры начнут действовать с 19 февраля 2024 г., посмотрим как это будет реализовано.
Более серьезно США нацелились на российский СПГ.
НОВАТЭКу в связи с проектом Арктик СПГ-2 от США прилетело дважды.
Сначала санкции были введены против ряда компаний, предоставляющих строительные и инжиниринговые услуги для проекта Арктик СПГ-2, а также компании Арктическая перевалка и судов-накопителей СПГ Koryak FSU и Saam FSU, включенных в логистическую схему транспортировки СПГ с СПГ-заводов Ямал СПГ и Арктик СПГ-2, а затем под санкции США попал и оператор проекта.
Кто-то моментально списал проект со счетов, нервозности добавили и сообщения о форс-мажорах по поставкам СПГ с проекта, объявленных НОВАТЭКом, а также иностранными участниками проекта.
Сейчас партнеры НОВАТЭКа выясняют с Минфином США нюансы и возможности исключения из санкций, сам НОВАТЭК назвал санкции США признанием профессионализма и без шумихи готовится к началу поставок СПГ.
США также посчитали достойным внимания конкурентом и СПГ-завод в рамках проекта ГПК КПЭГ Газпрома и РусГазДобычи в Усть-Луге.
В связи с проектом в санкционный список попали 2 бывшие российские структуры покинувшего проект лицензиара Linde и крупнейший в России производитель компрессоров, в т.ч. для СПГ, Казанькомпрессормаш.
Учитывая общую закрытость информации по проекту, работы там идут более чем серьезные, что и привлекло внимание США.
Западные санкции потихоньку подбираются и к неприкосновенному российской отрасли - атомной.
Росатом занимает 2е место в мире по запасам и по объему добычи, на рынке ядерного топлива - 3е место, а по обогащению урана это безоговорочный мировой лидер с 35% рынка.
Многочисленные санкции США и ЕС против России Росатом не затрагивают, несмотря на периодически появляющиеся инициативы отдельных стран ЕС и американских законодателей.
Напрямую затрагивать Росатом Запад пока опасается, но ограничения действуют против отдельных (неатомных) дочек Росатома, да еще Великобритания отметилась санкциями против руководства Росатома.
Учитывая, что у США в 2023 г. худо-бедно начало получаться производить собственный высокопробный низкообогащенный уран (HALEU), по которому Росатом был вообще монополистом, можно ожидать дальнейшего усиления попыток давления на российскую атомную отрасль.
Россия. Растет ТЭК - растет экономика
Российский ТЭК 2023 г. отработал стабильно, хотя со статистикой в нефтегазовой отрасли стало совсем печально, поскольку публикация данных о динамике добычи нефти и газа официально приостановлена.Возможность комментировать отдельные показатели у руководства отрасли осталась, что и сделали в конце года вице-премьер РФ А. Новак и глава Минэнерго Н. Шульгинов.
Самым заметным акцентом стало то, что рост потребления энергии на внутреннем рынке в ключевых сегментах ТЭК рассматривается как интегральный показатель развития экономики в целом, с чем сложно поспорить (да и не хочется).
Данные (весьма скудные) получились следующие:
- потребление газа в России в 2023 г. вырастет примерно на 4%, нефтепродуктов - на 2,7-2,8%,электроэнергии - на 4%,
- нефтегазовые доходы составят порядка 9 трлн руб., это примерно уровень 2021 г. (сравнение с 2022 г. некорректно, поскольку год принес аномально высокие доходы),
- ТЭК обеспечивал ведущую роль в формировании ВВП (более 27%), доходов бюджета (более 40%), экспорта (57%),
- добыча нефти в России в 2023 г. может снизиться на 1,5% по сравнению с 2022 г., до 527 млн т,
- объем экспорта ожидался на уровне 247 млн т, но показатель может быть скорректирован вниз в связи с обязательствами России в рамках ОПЕК+,
- в географической структуре экспорта нефти и нефтепродуктов доля Европы сократилась до 4-5%, Китая - выросла до 45-50%, Индии - до 40%,
- добыча газа ожидается на уровне 642 млрд м3, что на 4,72% ниже, чем в 2022 г.,
- экспорт трубопроводного газа в Европу (без Турции) в 2023 г. оценочно составил 28,4 млрд м3, в Китай - 22,5 млрд м3 при контрактных обязательствах в 22 млрд м3,
- уровень газификации вырастет на 0,8 п.п., до 73,8%,
- по углю объем добычи сократится на 0,81%, до 440 млн т, экспорт практически не изменится и составит около 220 млн т,
- производство электроэнергии вырастет на 0,99%, до 1150 млрд кВтч.
- добыча природного газа снизилась на 8,5% в годовом сравнении и составила 479 млрд м3, с учетом ПНГ - на 5,9%, до 576,1 млрд м3,
- производство СПГ уменьшилось на 3,2%, до 29,6 млн т,
- выпуск автомобильного бензина вырос на 3,6%, до 39,9 млн т, дизельного топлива - на 4,7%, до 80,4 млн т,
- добыча угля уменьшилась на 0,2%, до 391 млн т,
- выработка электроэнергии выросла на 0,6%, до 1061 млрд кВтч.
К обозначенным президентом РФ В. Путиным еще в апреле 2022 г. приоритетам - развитию внутреннего рынка, диверсификации экспорта, увеличению глубины переработки - добавился еще 1 пункт, предполагающий, что это это развитие должно идти на базе собственных технологий и оборудования.
За последние несколько лет импортозависимость в российской нефтегазовой отрасли снизилась с 67% до 35%.
В России разрабатываются или уже производятся решения для высокотехнологичного бурения, в т.ч. роторно-управляемых систем (РУС), практически готов флот гидроразрыва пласта (ГРП), газоперекачивающее оборудование различных классов, основная номенклатура оборудования подводных добычных комплексов (ПДК), линейка оборудования для сжижения газа.
Российская газовая турбина большой мощности (ГТБМ) перестала быть головным образцом - начато коммерческое производство.
Продолжилась реализация крупнейших проектов нефте- и газопереработки и химии.
На Амурском ГПЗ Газпрома без участия Linde запущены 3 линии из 6, идет предпусконаладка на 4й линии, работают 2 гелиевые установки из 3.
Связанный с ним Амурский ГХК СИБУРа продолжает строиться, реализуются и другие проекты СИБУРа, в т.ч. ключевые проекты в республике Татарстан.
ГПК КПЭГ также начал подавать признаки жизни, по СПГ-заводу в рамках проекта подбирается оборудование, в т.ч. будет использована российская ГТБМ.
Начала работу 1я линия СПГ-проекта Арктик СПГ-2, несмотря на санкции США и проблемы с танкерами-газовозами, начало отгрузок ожидается в 1м квартале 2024 г.
Так что же, в России все замечательно (кроме санкций, судостроения и РЖД)? Как бы нет...
Регулируй это!
Осенью 2023 г. Россия оказалась на грани ситуации, позорной для крупной нефтедобывающей и нефтеперерабатывающей державы, - топливного кризиса на внутреннем рынке.Напряженность на российском топливном рынке начала расти с середины весны 2023 г. под влиянием целого ряда факторов.
Минфин РФ сильно заранее предупредил о планах по сокращению выплат нефтяным компаниям по демпфирующему механизму, что снизило привлекательность поставок на внутренний рынок по сравнению с экспортом.
Сам экспорт при этом оказался очень привлекательным на фоне роста цен на внешних рынках и ослабления рубля из-за чего перекупщики начали активно использовать серые схемы для вывоза за рубеж топлива, купленного на бирже для внутреннего рынка.
К расцвету серого экспорта добавился сезонный рост спроса (россияне поехали смотреть Россию), на нефтеперерабатывающих заводах (НПЗ) начался период плановых ремонтов (а продлился в отдельных случаях он дольше обычного), сроки доставки по железным дорогам сильно выросли, а на словесные интервенции со стороны властей спекулянты реагировали слабо, биржевые цены на бензин и дизтопливо обновляли рекорды чуть ли не ежедневно.
В начале осени ситуация обострилась на фоне уборочной кампании, а в ряде регионов начал складываться физический дефицит топлива.
Действия, предпринимаемые правительством для смягчения кризиса, должного эффекта не давали и с 21 сентября 2023 г. был введен полный запрет на экспорт бензина и дизельного топлива.
По мере стабилизации ситуации ограничения начали ослабляться и на данный момент остается в силе только запрет на вывоз только традиционно проблемного зимнего дизельного топлива.
Были приняты и более системные меры, так урезанный демпфер продержался лишь 1 месяц и был возвращен в исходное состояние, что говорит о высокой степени (не)продуманности этой меры изначально.
Кризис удалось купировать, но гарантий того, что он не повториться, нет.
Более того, механизм налогового регулирования в России построен таким образом, чтобы дать для этого все предпосылки.
В 2024 г. Россия входит с завершившимся налоговым маневром, т.е. с 1 января 2024 г. экспортные пошлины на нефть и нефтепродукты обнулены, а вся налоговая нагрузка перенесена с экспорта на внутренний рынок за счет роста НДПИ.
Запуская большой налоговый маневр в 2019 г. Минфин РФ исходил из того, что именно стимулирование экспорта обеспечит наполнение бюджета, а внутренний рынок как-то самонаполнится.
Не самонаполнился и уже в 2019 г. был введен механизм демпфера, по сути налогового вычета, который должен обеспечивать поставки топлива на внутренний рынок и держать цены в разумных пределах при растущих цен на нефть.
Фактически сейчас только демпфер защищает внутренний рынок от дефицита и может регулятору следует прекратить дергать отрасль его регулярными пересмотрами?
В целом перестройка налогового регулирования нефтегазовой отрасли в уходящем году была масштабной, по большей части обусловленной внешними факторами:
- Использовавшиеся для расчета налогов котировки нефти Urals на европейском рынке от агентства Argus стали виртуальными после введения эмбарго ЕС, но Минфин РФ продолжил ими пользоваться, хотя реальную цену российской нефти они не отражают. Это негативно отразилось на доходах российского бюджета и потребовало введения введения своеобразного ограничителя - максимального дисконта Urals к котировке North Sea Dated (включает 5 североморских сортов нефти, в т.ч. Brent, а с мая 2023 г. еще и WTI, что особенно пикантно для российского законодательства - мало того, что нефтяные налоги считаются с использованием доллара США, так еще и зависят от американского сорта нефти).
- С апреля 2023 г. НДПИ платится исходя из расчетной цены нефти Urals, но не меньше котировок North Sea Dated за минусом дисконта, который вшит в законодательство и последовательно снижался, стартовав с 34 долл. США/барр., сократившись до 15 долл. США/барр. на 2024 г. и ограниченный 6 долл. США/барр. на 2026 г. (правительство РФ может при необходимости поднять прогнозный дисконт до 20 долл. США/барр).
- Методика расчета цены Urals с 2024 г. все-таки поменяется - будет использоваться большее из 2 котировок (North Sea Dated с учетом дисконта в 15 долл. США/барр. или цена нефти в российский портах от Argus + стоимость условной транспортировки в Европу по методике ФАС).
- Демпфер восстановили, но у Минфина опять образовались выпавшие доходы, компенсировать которые будут за счет увеличения НДПИ на газовый конденсат Газпрома и сокращения выплат по акцизу для НПЗ, не выполняющих обязательства по поставкам на внутренний рынок.
- Вырастет НДПИ на газ, чтобы изъять дополнительную выручку компаний от индексации оптовых цен на газ на внутреннем рынке, причем для Газпрома повышающие коэффициенты установлены на уровне, ниже, чем для независимых производителей, что вызвало недовольство у Роснефти.
- Газпром продолжает платить повышенный НДПИ, налог на прибыль для экспортеров СПГ в 2023-2025 гг. повышен с 20% до 34%, но здесь вся нагрузка легла на НОВАТЭК.
- НДПИ на нефть повышен, ограничен ряд стимулирующих мер.
- Акцизы на топливо (и не только) продолжат расти.
Часть мер при этом выглядит неполноценной и спорной, так, сохраняется привязка к доллару США, котировкам Argus и тем рынкам, где российской нефти больше нет.
Введение национального индекса в налоговое регулирование сдвинуто на год, котировки на основе цены российской нефти на внебиржевых сделках СПбМТСБ отложено до 2025 г.
Пути российского газа
Самой горячей темой 2023 г. для российского нефтегаза стали новые маршруты экспорта российского газа.После блокирования поставок российского газа по польскому участку МГП Ямал - Европа, одному из маршрутов по газотранспортной системе (ГТС) Украины и остановки МГП Северный поток-1 (еще до взрывов в Балтийском море) на западной границе РФ оказалось заперто более 155 млрд м3/год газа.
Несмотря на эти ограничения и обваливающийся спрос на газ в Европе самовыпиливаться с европейского рынка Россия не намерена.
Объем рынка в Европе все еще внушительный, платежная дисциплина налажена, есть контракты и обязательства перед партнерами, которые Россия выполняет и продолжит выполнять, пока это возможно.
На европейском направлении ключевыми интригами 2024 г. должны стать запуск Турецкого газового хаба и судьба украинского транзита.
Демарш Болгарии против транзита российского газа (сам не ам и другим не дам) в виде попытки установления заградительной транзитной таксы, несмотря очень быструю отмену, показал важность проекта Турецкого газового хаба - площадки для поставок газа и ценообразования на границе с ЕС, через который может обезличенно поставляться газ различных поставщиков (России, Азербайджана, Ирана, Туркменистана, Катара, Омана, США и газ собственной добычи).
Такая схема не позволит дискриминировать какого-то конкретно поставщика (за процессом отделения его газа от остальных объемов будет интересно понаблюдать), но непонятно, насколько с такой схемой будет готов работать ЕС (формально ЕС биржу любит, но только если она своя).
Еще один серьезный вопрос - сможет ли ЕС физически принять новые объемы газа из Турции, но под лозунгом диверсификации Болгария, Румыния, Венгрия и Словакия всячески продвигают в ЕС инициативу Solidarity Ring об увеличении объема поставок газа из Азербайджана (т.е. через Турцию).
По наполнению самого Турецкого газового хаба вопросов нет - в Турцию приходят российские МГП Голубой поток и Турецкий поток, МГП TANAP из Азербайджана, газопровод из Ирана, имеются регазификационные терминалы и даже турецкий газ, который так удачно начал добываться перед президентскими выборами на месторождении Сакарья в Черном море.
При полной загрузке МГП Голубой поток и Турецкий поток, а также частичном высвобождении объемов российского газа с турецкого рынка за счет запуска АЭС Аккую, объем поставок через Турецкий хаб будет достаточным даже без строительства дополнительных газопроводов.
А вот вопрос о том, у кого будет ключ к газовому хабу остается открытым - Турции было бы приятно физически хранить российский газ в своих предусмотрительно расширенных ПХГ, а Россия сдержанно говорит о том, что на первом этапе речь идет о создании электронной торговой площадки.
С украинским транзитом ситуация занятная - в конце 2024 г. истекает текущий контракт на транзит российского газа в Европу по ГТС Украины.
Свою позицию украинская сторона уже обозначила - переговоров о контракте с Россией вести она не будет.
Формально ничего страшного - по чтимым Нафтогазом и ОГТСУ европейским правилам прокачка газа при отсутствии контракта транзит продолжится с использованием забронированных на аукционах мощностей.
Эту схему Украина уже пыталась реализовать при заключении текущего контракта одновременно с кратным повышением цен, но тогда участие европейских переговорщиков, в первую очередь немецких, позволило снизить аппетиты Украины.
При сохранении текущей политической конфигурации, вопрос сводится к тому, будут ли переговоры с Украиной со стороны европейцев, например, австрийцев (им уже прилетало от СМИ за покупку российского газа, вопрос в масштабе дальнейшего скандала).
Пока интереса к таким переговорам в Европе не видно и Нафтогаз попытался немного взбодрить европейцев заявлением о том, что нет контракта - нет транзита, но пока его всерьез не восприняли (Нафтогаз хоть и сторона транзитного контракта, но несет на себе функцию прокладки между Газпромом и реальным владельцем ГТС Украины ОГТСУ).
На ситуацию вокруг украинского транзита Газпром смотрит спокойно, не исключая даже его остановки, если Нафтогаз своими исками доведет до введения против него российских контрсанкций.
Главную свою задачу компания видит в развороте трубопроводного экспорта газа на Юг и на Восток - в Китай и Центральную Азию.
Сотрудничество с Китаем идет по всем 3 маршрутам поставок газа - Восточному, Дальневосточному и Западному:
- Восточный маршрут - МГП Сила Сибири-1 - планово наращивает прокачку по мере обустройства базовых месторождений, увеличения компрессорных мощностей на российской стороне и развития принимающих мощностей в Китае. К 2025 г. МГП Сила Сибири-1 должен выйти на проектную мощность в 38 млрд м3/год, причем допускается превышение этого уровня - Газпром ранее активно обсуждал с CNPC возможность увеличения прокачки до 44 млрд м3/год, а изначально Восточный маршрут планировался на мощность до 60 млрд м3/год газа.
- Дальневосточный маршрут - бывший проект Сила Сибири-3 - 25-летний договор купли-продажи 10 млрд м3/год природного газа по этому маршруту был подписан еще в 2022 г., а в 2023 г. последовало межправсоглашение, касающееся строительства и разделения сфер ответственности сторон при поставках газа по трансграничному участку. На проекте Сахалин-3 идет обустройство базовых месторождений для поставок газа по Дальневосточному маршруту, МГП Сахалин - Хабаровск - Владивосток (СХВ), который является основой Дальневосточного маршрута, уже давно готов, Газпром готовится к строительству отвода от него в Китай, включая трансграничный переход под р. Уссури. Поставки газа по Дальневосточному маршруту начнутся самое позднее в 2027 г.
- Западный маршрут - МГП Сила Сибири-2 в России и МГП Союз Восток в Китае - по заявлению российской стороны, принципиальная договоренность с китайскими партнерами о реализации проекта достигнута, но официального подтверждения, а тем более контракта нет. Экспортная мощность этого маршрута должна составить 50 млрд м3/год газа. Формально Западный маршрут позволит монетизировать в восточном направлении ресурсную базу Ямала, ранее ориентированную на европейское направление, а по факту открывает Китаю доступ к поставкам газа из Единой системы газоснабжения России (ЕСГ), что в принципе снимает вопрос о базовых месторождениях и их запасах. Россия свое решение о соединении ГТС западной и восточной части страны уже приняла - сначала МГП Сила Сибири-1 будет соединен с МГП СХВ, а затем МГП Сила Сибири-2 свяжет ЕСГ с МГП Сила Сибири-1. Объединить восточную и западную ГТС Россия рассчитывает к 2030-2032 гг., далее вопрос только об отводе из Иркутской области в Забайкальский край и его соединении с МГП Союз Восток в Монголии, начало его строительства ожидается в 1м квартале 2024 г.
В феврале 2023 г. Казахстан сообщил, что с Газпром прорабатывается вопрос строительства МГП Россия - Казахстан - Китай как наиболее целесообразный вариант газификации северных и восточных регионов страны.
Дальнейших подробностей по данному проекту пока не последовало, кроме заявлений о том, что переговоры идут и даже предварительно определен маршрут.
Но пока Газпром сосредоточен на других задачах в Центральной Азии, в первую очередь, на возрождении системы МГП Средняя Азия - Центр (САЦ) общей мощностью 80 млрд м3/год и задействовании ее под реверсные поставки.
7 октября 2023 г. участки 2 ниток системы МГП Средняя Азия - Центр (САЦ) были переведены в реверсный режим, что позволило организовать выделенный маршрут для поставок российского газа через Казахстан в Узбекистан.
Позднее Газпром говорил, что это лишь 1й этап реконструкции МГП САЦ, расширение проекта продолжается и поставки в увеличенных объемах в рамках 2го этапа реконструкции МГП САЦ должны начаться не позже 1 ноября 2025 г.
Пока же к концу 2023 г. поставки в Узбекистан вышли на сверхконтрактный уровень, оценочно достигнув уровня 6,6 млрд м3/год по технической возможности.
В процессе обсуждения находятся поставки российского газа в Казахстан, в перспективе объемы для Узбекистана и Казахстана могут составлять порядка 10 млрд м3/год или более, что позволит как минимум подстраховать эти страны по поставкам газа в Китай по системе МГП Центральная Азия - Китай (ЦАК).
В последние годы на фоне роста спроса и сокращения добычи обе страны не выбирают свои квоты по поставкам газа по МГП ЦАК, особенно в зимний период, что нервирует Китай.
Проработка 15-летних контрактов на поставку газа с Казахстаном, Узбекистаном и Кыргызстаном Газпром активно ведет.
Географическое положение Центральной Азии (не даром же она центральная) открывают масштабные перспективы перед российским газом, но степень их проработки пока очень низкая и что из них будет реализовано пока неясно:
- Одна из ниток системы МГП САЦ в Туркменистане проходит по маршруту Довлетабад - Дерьялык, т.е .с юга страны вблизи границы с Ираном на север до границы с Узбекистаном. При переводе одной из ниток 2-ниточного газопровода в реверс это позволит дотянуть российский газ до давно эксплуатируемого месторождения Довлетабад, откуда газ уже поставляется в Иран по МГП Довлетабад - Серахс - Хангиран (МГП Довлетабад - Салып Яр).
- Ранее Иран предлагал России и Туркменистану масштабный газовый своп, получая газ на севере и отдавая его на юге в направлении Пакистана в объеме около 36,5 млрд м3/год, но статус пакистанской части МГП Иран - Пакистан (МГП Мир) неясен.
- Альтернативный вариант - участие России в проекте МГП Туркменистан - Афганистан - Пакистан - Индия (ТАПИ), но проблемы безопасности вокруг проекта пока остаются ключевым сдерживающим фактором, несмотря на то, что практические шаги по
реанимацииреализации проекта уже начались. - Если российский газ дотягивается до Пакистана (по МГП ТАПИ или Мир), то новое прочтение может получить проект МГП Пакистанский поток, который будет заточен не под СПГ, с которым у Пакистана проблемы, а под трубопроводные поставки, но Пакистан пока думает.
Арктик СПГ-2 запущен в объеме 1й линии, но что будет со следующими 2 пока неясно.
СПГ-завод в рамках проекта ГПК КПЭГ в Усть-Луге с отставанием на 2 года, но все-таки может быть запущен, т.е. речь может идти о 2027 г.
В 2023 г. изменения в российском законодательстве дали возможность НОВАТЭКу анонсировать еще один СПГ-проект - Мурманский СПГ, который может быть запущен в 2027-2029 гг.
Также стимул к реализации получили заполярные СПГ-проекты Роснефти Таймыр СПГ и Кара-СПГ.
Остается рассчитывать, что к тому моменту когда/если эти проекты будут реализованы, на мировом рынке СПГ не случится избытка предложения, поскольку США и Катар не дремлют и санкций против них нет.
Neftegaz.RU: ключевые показатели
Непростым 2023 г. был и для Информационного агентства Neftegaz.RU, но благодаря вашему интересу к нашей работе нам удается сохранять стабильность по ключевым показателям.Так, за 2023 год Neftegaz.RU:
- набрал 7,28 млн посетителей и 14 млн просмотров;
- максимальная посещаемость за сутки была неожиданно зафиксирована 9 января - 185 684 тыс. (прирост максимального суточного показателя по сравнению с 2022 г. - 70 974);
- минимальная посещаемость у нас была 6 августа (10,9 тыс.);
- средняя посещаемость за месяц в 2022 г. составила 600 тыс. уникальных посетителей.