Совладелец РусХима Г. Миргородский сообщил Ъ, что сделка находится в процессе, переадресовав вопросы Зарубежнефти. В нефтекомпании и РусХиме от официальных комментариев отказались.
Газовые активы РусХима
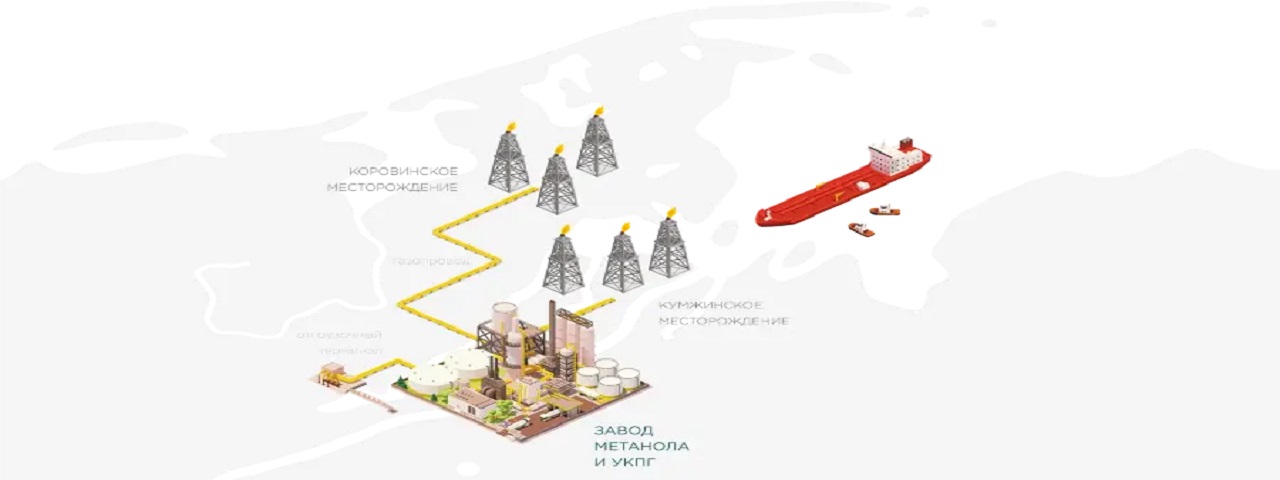
РусХим приобрел компании, владеющие лицензиями на Кумжинское и Коровинское ГКМ, у группы Alltech и после этого начал искать партнеров для их разработки. В числе потенциальных партнеров была Газпром нефть, а в 2024 г. РусХим договорился о партнерстве с Зарубежнефтью. Предполагалось, что нефтекомпания получит долю участия в этих активах.В отчетности структур РусХима за 2025 г. уже сообщалось о полной продаже СН Инвест и ЕСН неназванному профильному игроку. Стоимость СН Инвест, которому принадлежит лицензия на Кумжинское месторождение, оценивалась в 7,5 млрд руб.
Совокупные запасы Кумжинского и Коровинского месторождений оцениваются примерно в 200 млрд м3 газа. Кумжинское ГКМ по размеру запасов относится к категории крупных (104,5 млрд м3 природного газа по категории АВС1+С2), Коровинское – к категории средних (41,1 млрд м3). Проектный объем добычи на Кумжинском ГКМ составляет 3,2 млрд м3/год, на Коровинском – 1,0 млрд м3/год.
Изначально эти активы должны были стать ресурсной базой для завода по производству сжиженного природного газа (СПГ) Печора СПГ, а затем – вертикально-интегрированного газохимического комплекса по производству метанола в районе поселка Индига, где планировалось построить незамерзающий порт. Теперь РусХим планирует перенести строительство завода на побережье Балтийского моря. Инвестиции в проект ранее оценивались в 205–220 млрд руб.
Причины продажи активов
По данным источника Ъ, Зарубежнефть могла приобрести Кумжинское и Коровинское месторождения по цене ниже рыночной. Покупка активов соответствует стратегии компании по диверсификации бизнеса за счет газовых проектов.Освоение месторождений становится более затратным из-за необходимости создания инфраструктуры. При этом Зарубежнефть приобретает активы рядом со своим Харьягинским проектом, где у компании уже есть необходимая инфраструктура и опыт работы в условиях Крайнего Севера.
По мнению управляющего партнера Kasatkin Consulting Д. Касаткина, если планы РусХима по переносу метанольного производства на Балтику сохраняются, экономический смысл владения арктическими месторождениями снижается. Он считает, что продажа активов может быть частью пересмотра конфигурации проекта.
По данным ЦЦИ, в сентябре средняя цена метанола в России выросла на 5%, до 31,72 тыс. руб./т с НДС, обновив максимум текущего года. Основными факторами роста стали повышение привлекательности экспорта и плановые ремонты на части предприятий, временно сократившие предложение. В краткосрочной перспективе ЦЦИ ожидает дальнейшего роста внутренних цен.