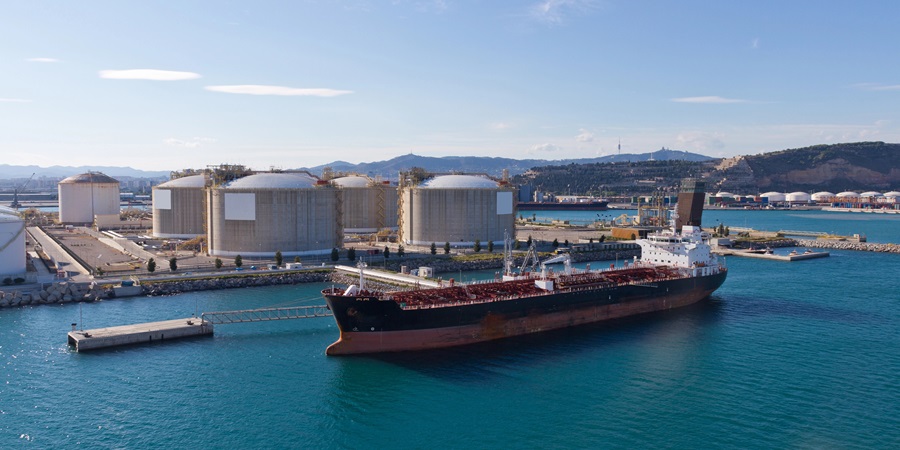
По данным судового брокера Gibson Shipbrokers, ставка на бенчмарке TD3C - перевозка нефти из Персидского залива в Китай на танкерах VLCC - на прошлой неделе превысила 1,2 млн долл. США/сутки. Для сравнения:
- в течение большей части 2025 г. аренда супертанкеров обходилась примерно в 20–50 тыс. долл. США/сутки;
- в феврале 2026 г. ставка фрахта поднималась примерно до 120 тыс. долл. США/сутки на фоне дефицита тоннажа еще до начала нынешнего резкого обострения.
Доступного тоннажа становится меньше
Одной из причин роста фрахта стала необходимость использовать больше судов для перемещения тех же или меньших объемов нефти. Из-за рисков в районе Ормузского пролива ближневосточные производители используют перевалку нефти с судна на судно (ship-to-ship, STS) у побережья Омана.По данным Kpler, объемы нефти, которые в сентябре 2026 г. могут проходить через такую схему, достигают около 2,5 млн барр./сутки против 1,4 млн барр./сутки в августе. Это примерно 40% текущих объемов, проходящих через Ормуз. До начала конфликта подобная схема использовалась значительно реже.
По оценке Clarksons, около 15% мирового флота VLCC в настоящее время находится у побережья Омана. Еще часть судов задействована на более длинных маршрутах вокруг Африки.
Рейсы в Азию растягиваются на 30–40 дней
Перестройка маршрутов заставляет азиатские нефтеперерабатывающие заводы (НПЗ) искать нефть за пределами традиционного региона поставок - в Бразилии, Гайане, Западной Африке и Северном море. Однако доставка оттуда занимает существенно больше времени.По данным FT, продолжительность отдельных рейсов до Азии увеличилась до 30–40 дней. Более длинные маршруты фактически выводят суда из доступного рынка на несколько недель, дополнительно сокращая предложение тоннажа.
Проблема распространяется и на Атлантический бассейн. По данным отраслевых источников, ставки на маршруте Западная Африка - Китай также резко выросли: индекс Baltic Exchange достигал около 410 тыс. долл. США/сутки, увеличившись на 88% за неделю.
Фрахт становится существенной частью стоимости нефти
Рост ставок уже заметно влияет на экономику поставок. По данным Reuters, стоимость перевозки VLCC с нефтью из Персидского залива в Китай превысила 30 долл. США/барр. - это рекордный уровень.По оценке Argus, транспортные расходы сейчас формируют около 20–40% конечной стоимости доставки сырой нефти на азиатские НПЗ.
Дополнительную нагрузку создают страховые расходы: военные страховые премии для некоторых танкеров, работающих на Ближнем Востоке, достигли около 10% стоимости судна, тогда как в менее рискованных районах они обычно составляют менее 3%.
Дорогая логистика начинает влиять на НПЗ
Высокий фрахт уже меняет экономику переработки. Некоторые дальние поставки становятся менее привлекательными для азиатских НПЗ, поскольку стоимость доставки сокращает маржу.В частности, FT приводит в качестве примера китайскую Hengli Petrochemical: загрузка ее НПЗ в Даляне мощностью около 400 тыс. барр./сутки снизилась до 80%.
В результате возникает парадоксальная ситуация: дорогая транспортировка может ограничивать спрос на нефть и оказывать давление на стоимость самого сырья, одновременно увеличивая цену готовых нефтепродуктов. Для НПЗ ключевым становится уже не только цена закупки нефти, но и ее стоимость с доставкой. По оценке Energy Aspects, стоимость нефти с учетом доставки в Азию приблизилась к 150 долл. США/барр.
Если такая ситуация сохранится, давление будет распространяться от рынка танкеров на нефтепереработку и конечную стоимость нефтепродуктов.
Также напомним, что ставки фрахта на перевозку российской нефти из портов Черного моря тоже растут 7-ю неделю подряд и обновляют исторические максимумы. Рост стоимости связан с сохраняющимися рисками судоходства в Черном море, увеличением страховых расходов и ограниченной доступностью танкеров.
Участники рынка ожидают, что ограниченная доступность танкеров и высокий спрос на российскую нефть сохранятся в ближайшие месяцы. К октябрю 2026 г., в случае нормализации ситуации на Ближнем Востоке и восстановления транзита через Ормузский пролив, ситуация может несколько улучшиться на фоне восстановления европейского спроса и возможного возвращения части судов на прежние маршруты.