Запросы СП компания недостаточно обоснованными и несущими в себе риски, в связи с чем оспаривает их в суде.
Москва, 10 ноя – ИА Нефтегаз.РУ. Счетная палата РФ (СП РФ) заинтересовалась плательщиками налога на дополнительный доход (
НДД) от добычи углеводородного сырья.
Это следует из материалов Арбитражного суда г. Москвы, на которые 10 ноября 2026 г. обратил внимание
Ъ.
Спор РНГ и СП
Согласно картотеке арбитражных дел, Арбитражный суд г. Москвы рассматривает 2 иска РНГ к Счетной палате:
-
А40-347629/2026 – РНГ подало исковое заявление о признании недействительным представления СП РФ от 5 октября 2026 г. № ПР10/217/09-02 и запросила принятие обеспечительных мер в виде приостановления действия оспариваемого представления. 13 октября 2026 г. суд принял обеспечительные меры, следующее заседание назначено на 25 ноября;
- А40-321669/2026 – РНГ подало исковое заявление о признании незаконным запроса о предоставлении информации СП РФ от 13 июля 2026 г. № ЗИ09-00/5405/09-02. Компания запросила принятие обеспечительных мер в виде приостановления действия запроса, но в этом случае суд отказал. Следующее заседание назначено на 16 ноября.
Суть спора раскрывается в материалах дела А40-347629/2026. Представление СП РФ, которое оспаривает РНГ, содержит требования к компании предоставить в период до 20 октября 2026 г. обширный перечень документов и сведений:
- налоговые декларации по НДД и подтверждения их уплаты за 2019-2025 гг., материалы по налоговым проверкам и спорам;
- данные о добыче и выручке по участку Восточные блоки Среднеботуобинского нефтегазоконденсатного месторождения (ВБ СБ НГКМ), в т.ч. эксплуатационные рапорты;
- производственные показатели по ВБ СБ НГКМ (добыча, обводненность, дебиты, коэффициент извлечения нефти (КИН), фонд скважин и др.);
-
документы по аренде имущества (реестры, договоры, акты, платёжки, учетные данные);
-
реестры и подтверждения расходов по амортизируемому имуществу;
-
учетные политики, аудиторские заключения и отчетность (РСБУ/МСФО) за 2019-2025 гг.;
- бизнес‑планы, программно‑целевые документы и финансово‑экономические модели (в т.ч. для обоснования перевода на НДД и по плану на 2026 г.).
РНГ просила суд приостановить действие оспариваемого документа, ссылаясь на риски серьезных последствий при исполнении представления, в т.ч. дисквалификацию руководителя на срок от 1 до 2 лет и дестабилизацию работы предприятия. Также компания указывает на риски утраты конфиденциальности критически важной информации. Так, представление требует раскрыть сведения, составляющие коммерческую тайну (договоры аренды с данными контрагентов, финансово‑экономические модели, реестр амортизируемого имущества) и данные третьих лиц (ИНН контрагентов, платежные реквизиты и пр.).
Также РНГ обращала внимание суда на формальные нарушения со стороны Счетной палаты, в т.ч. на отсутствие мотивировки, цели и правовых оснований для истребования информации. Кроме того, РНГ апеллировала к тому, что выполнение представления СП РФ до решения суда не устранит причиненный ущерб в случае отмены документа, т.к. информация уже будет раскрыта.
Суд счел доводы РНГ достаточными и удовлетворил ходатайство о приостановлении действия представления СП РФ до вынесения окончательного решения по делу.
РНГ и ВБ СБ НГКМ
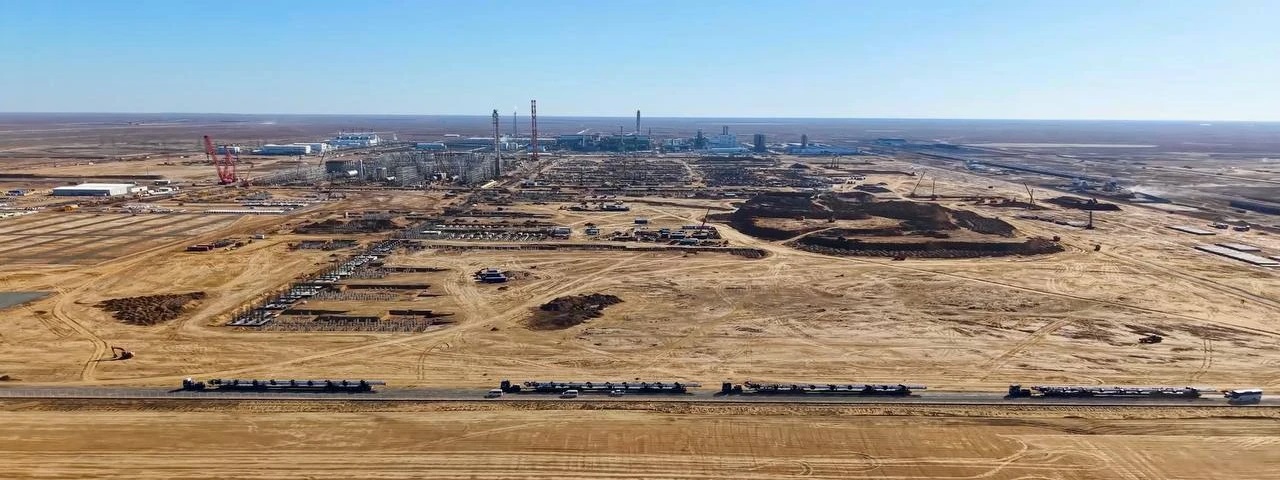
Среднеботуобинское НГКМ – одно из крупнейших в Восточной Сибири. Разработку Центрального блока и Курунгского лицензионного участка месторождения ведет Таас-Юрях Нефтегазодобыча (входит в нефтедобывающий комплекс Роснефти).
У РНГ начальные извлекаемые запасы нефти на госбалансе на начало 2026 г. составляют 40,5 млн т. Лицензия на разведку и добычу сырья в пределах ВБ СБ НГКМ
действует до 31 декабря 2117 г.
В промышленную эксплуатацию ВБ СБ НГКМ РНГ
ввела в августе 2019 г., на тот момент в работе находились 42 добывающие скважины и 9 нагнетательных скважин. Средняя глубина скважин на ВБ СБ НГКМ составляет порядка 2 тыс. м при длине горизонтального ствола около 700 м. В связи с рисками образования т.н. прорывного газа для отработки запасов месторождения активно применяются скважины конструкции
Fishbone. Повышение нефтеотдачи на ВБ СБ НГКМ осуществляется с помощью системы поддержания пластового давления (ППД) путем закачки в пласт воды. С 2021 г.
реализуется проект по созданию системы обратной закачки газа в пласт.
В целом проект освоения месторождения предусматривает строительство 70 добывающих скважин. Достижение полки добычи на уровне свыше 1 млн т/год РНГ планировала в 2020 г., рассчитывая удерживать его в течение 8 лет. Рассматривалась возможность
увеличения добычи до 1,5 млн т/год, но ограничением выступала пропускная способность трубопровода, по которому нефть сдается в трубопроводную систему Восточная Сибирь – Тихий океан (
ВСТО).
Текущие акционеры РНГ не раскрываются. Ранее сообщалось, что компанией владеют российские инвесторы через кипрскую Eastsib Holding Company Ltd. РБК в 2019 г. писал, что с Eastsib мог быть связан бывший член правления Еврофинанс Моснарбанка (сейчас – Моснарбанк) А. Бондаренко. По данным издания, он фигурировал в деле о мошенничестве наряду с сотрудниками отдела управления «К» Службы экономической безопасности ФСБ.
НДД в зоне внимания
НДД рассчитывается с финансового результата от добычи углеводородов – выручки от реализации сырья за вычетом предусмотренных расходов. В отличие от налога на добычу полезных ископаемых (
НДПИ), он позволяет учитывать экономику разработки конкретного участка недр и отложить налоговую нагрузку до получения прибыли от добычи, что повышает инвестиционную привлекательность разработки трудных категорий запасов, добыча которых при уплате НДПИ нерентабельна.
Счетная палата в докладе за 1-е полугодие 2026 г. указывала на риск сокращения поступлений от НДД на 47,9%, до 1,07 трлн руб. Минфин РФ, представляя данные по нефтегазовым доходам бюджета за
10 месяцев 2026 г., отмечал более низкие по сравнению с ожидаемыми объемами поступления по НДД. В январе-октябре 2026 г. поступления по НДД снизились на 25,4% в годовом сравнении и составили 1,1998 трлн руб.
Эксперты, опрошенные Ъ, считают, что запрос к РНГ может быть частью более широкого анализа эффективности НДД. На это, в частности, указывает состав запрошенных материалов – аудиторы интересуются не только налоговыми декларациями и платежами, но и бизнес-планами, которые компания представляла при переходе на специальный налоговый режим. По оценке экспертов, проверка может помочь сопоставить первоначальные экономические обоснования перехода компаний на этот режим с фактическими результатами для бюджета.
При этом публично известно только об 1 случае запроса документов – у РНГ, т.е. масштаб возможного аудита применения НДД в нефтяной отрасли пока не определен.
Авторы:
Е. Алифирова
Специальный корреспондент Neftegaz.RU
Подпишитесь
Читать полностью