USD 77.9568

+0.47

EUR 88.9097

+0.38

Brent 85.88

+0.82

Природный газ 2.928

+0.02

Нижегородский НПЗ полностью остановил 1 из 2 установок каталитического крекинга
2 мин
7804
Источник: ЛУКОЙЛ

Нижегородский НПЗ полностью остановил 1 из 2 установок каталитического крекинга

ЛУКОЙЛ будет стремиться завершить ремонт на этой установке до весны 2024 г., до начала периода высокого спроса на бензин. 

Москва, 15 янв - ИА Neftegaz.RU. На Нижегородском нефтеперерабатывающем заводе (НПЗ) ЛУКОЙЛа устраняют последствия инцидента на технологической установке, случившегося 12 января 2024 г.

Проблемы на Нижегородском НПЗ

ЛУКОЙЛ вскользь сообщал о проблемах на ЛУКОЙЛ-Нижегороднефтеоргсинтезе:
  • 21 декабря 2023 г. - оперативно ликвидировано возгорание на технологической установке,
  • 12 января 2024 г. - сообщил, что в связи с инцидентом на технологической установке ЛУКОЙЛ-Нижегороднефтеоргсинтеза, ее работа временно остановлена:
    • причина остановки - техническая неисправность оборудования,
    • коротких замыканий и пожара не было,
    • прикладываются усилия для восстановления производственного режима,
    • в координации с другими компаниями ведется работа по удовлетворению потребностей внутреннего рынка за счет всех имеющихся ресурсов.
На каких установках произошли инциденты не уточнялось.
Заводчане сквозь зубы говорили, что вышло из строя компрессорное оборудование. Импортное.

Завесу тайны приоткрыл Ъ:
  • инциденты в декабре и январе 2024 г. произошли на 1 установках каталитического крекинга, введенной в эксплуатацию в 2010 г.
  • 26 декабря 2023 г. произошла поломка и на 2й установке каткрекинга, введенной в 2015 г.
Всего на Нижегородском НПЗ 2 установки каткрекинга.
Поломку на 2й установке каткрекинга тогда удалось запустить, но работает она на меньшей мощности.
Эти установки - ключевые для производства бензина, поэтому так важно их восстановить.

Напомним, что компрессор в установке каткрекинга используется для подачи воздуха низкого давления в регенераторы реакторных блоков и систему пневмотранспорта катализатора.
Заменить такое сложное оборудование невозможно в ближайшее время из-за западных санкций.
ЛУКОЙЛ хочет завершить ремонт на этой установке каткрекинга до весны 2024 г., до начала периода высокого спроса на бензин.

В РФ есть научно-исследовательский институт НИИтурбокомпрессор им В. Шнеппа - дочка ГМС.
НИИ активно занимается разработкой нового воздушного мультипликаторного центробежного компрессора ГЦМ5-2100/4,7 УХЛ4 производительностью 2100 м3/мин для установки каталитического крекинга.
Преимущества:
  • эффективность - проточная часть имеет высокую производительность и энергоэффективность;
  • безостановочный межремонтный пробег - не менее 3 лет;
  • конструкция позволяет обеспечить легкий доступ к компонентам, что ускоряет и облегчает процесс обслуживания;
  • основная установка - с приводом от паровой турбины, а резервная - с приводом от электродвигателя. Это обеспечит безостановочную работу при технических сбоях;
  • компрессорные агрегаты основной и резервной установки унифицированы.
Впрочем центробежные компрессоры в РФ уже есть.
У ЛУКОЙЛа несколько вариантов:
  • адаптировать отечественные компрессоры, работу можно начинать уже сейчас;
  • окольными путями найти идентичный компрессор.

Санкционные и другие проблемы

Западные санкции в нефтепереработке до сих пор в основном приводили к увеличению сроков ППР на НПЗ или замедлению процесса модернизации.
Наиболее ярким примером является затянувшийся ремонт Астраханского ГПЗ Газпрома, который в 2023 г. в течение нескольких месяцев не производил бензин.
Авария на Нижегородском НПЗ стала первым известным случаем, когда нехватка оборудования из-за санкций может привести к выпадению производства значительного объема высокооктанового топлива.

В 2022 г. Нижегородский НПЗ переработал около 15 млн т нефти, это примерно 5% от общей переработки в России.
Это один из крупнейших производителей бензина в России.
В среднем в 2023 г. НПЗ производил 410 тыс. т/месяц бензина, за 11 месяцев - 4,6 млн т.


ЛУКОЙЛ с 10 января 2024 г. остановил продажу бензина АИ-95 на бирже, что может объясняться желанием компании обеспечить топливом собственные АЗС.
Это провоцирует участников рынка запасаться топливом, что пока не представляет большой проблемы из-за сезонного снижения спроса.
Пока влияние на биржевые цены было незначительным.
MiningWorld Summit 2026: планы горнодобывающей отрасли и новые точки роста
1 мин
42
Источник: MiningWorld Summit

MiningWorld Summit 2026: планы горнодобывающей отрасли и новые точки роста

Москва, 23 сен – ИА Neftegaz.RU. 16–18 ноября в пятизвездочном отеле Hyatt Regency Петровский парк в Москве пройдет MiningWorld Summit 2026 — профессиональная площадка для руководителей горнодобывающих предприятий, поставщиков оборудования, технологий и услуг.


В рамках деловой программы MiningWorld Summit будут обсуждаться вопросы связанные с перспективами развития горной отрасли, запуском новых проектов и модернизацией действующих предприятий. Для поставщиков это возможность напрямую узнать о планах и задачах горнодобывающих компаний и понять, где будет формироваться спрос на оборудование, технологии и сервисы.

Среди спикеров MiningWorld Summit 2026

• Сергей Сальманов, заместитель генерального директора по экономике и финансам АО «Полиметалл УК»
• Кирилл Кузубов, начальник отдела стратегических закупок ПАО НЛМК
• Татьяна Коняхина, заместитель директора по закупочной деятельности АО «РОСГЕО»

К выступлению приглашены представители из горнодобывающих компаний: Металлоинвест, ГК Эльга, Норильский никель, Сибантрацит, Росатом Недра, Полюс, Северсталь, Русская медная компания, Удоканская медь, Мангазея Майнинг, Апатит и т.д.

Специальный гость MiningWorld Summit 2026

900_zuberevich.jpg
Наталья Зубаревич, ведущий российский специалист в области социально-экономической географии и регионального развития.

Занимается анализом экономики российских регионов, проблемами урбанизации, социального неравенства и влияния макроэкономических процессов на регионы.


Спикер расскажет о вызовах и перспективах развития горнодобывающих регионов и влиянии экономических процессов на территории присутствия предприятий.

Подробнее о программе и спикерах можно узнать на сайте саммита.

Специальное предложение для читателей

Для читателей журнала «Neftegaz.ru» действует промокод NEFTEGAZ10, который дает скидку 10% на любой делегатский пакет при регистрации на странице саммита.

Организатор: ООО «АйТиИ Экспо Интернешнл»


Автор: Д. Колесникова
Читать полностью
Росатом создал второй реактор для новой плавучей АЭС на Дальнем Востоке
3 мин
166
Источник: Росатом

Росатом создал второй реактор для новой плавучей АЭС на Дальнем Востоке

Изделие уже прошло гидравлические испытания и контрольную сборку.

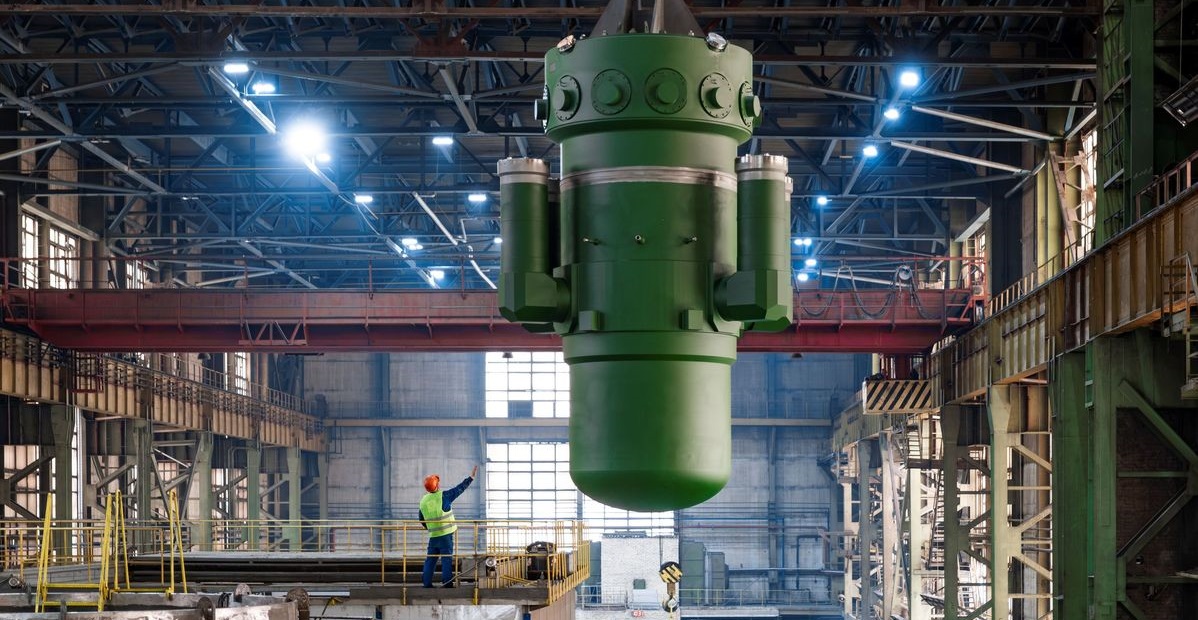
Москва, 23 сен – ИА Нефтегаз.РУ. На заводе ЗиО-Подольск изготовили вторую реакторную установку РИТМ-200С для атомного плавучего энергоблока (ПЭБ-106).
Об этом сообщает пресс-служба Росатома.

Нефтегаз.РУ напоминает, что серия ПЭБ предназначена для медного кластера на Дальнем Востоке – Баимского горно-обогатительного комбината (ГОК). В рамках этого проекта Росатом строит четыре модернизированных ПЭБ, на каждом из которых предусмотрены две реакторные установки РИТМ-200С. Головной ПЭБ для Баимского ГОК планировалось запустить в 2027 г. синхронно с комбинатом, но затем сроки сдвинулись на 2029 г.

Вторая реакторная установка РИТМ-200С прошла гидравлические испытания и контрольную сборку. Проведенные мероприятия подтвердили надежность изделия и соответствие элементов чертежам.
Конструкция плавучего энергоблока ПЭБ-106 включает в себя два реактора РИТМ-200С. Первая установка была изготовлена еще в мае текущего года. Сейчас она находится на верфи, где позже будет смонтирована в корпус энергоблока.
По словам главы завода ЗиО-Подольск А. Лебедева, 2026 год стал знаковым для машиностроителей предприятия.

«Мы впервые изготовили комплект РИТМов для атомного плавучего энергоблока, который обеспечит мощностью промышленный кластер на Русском Севере. <…> Также в этом году завод установил рекорд: за неполный год изготовлено уже четыре установки семейства РИТМ, еще пять находятся в производстве», – отметил спикер.

Подробнее о РИТМ-200

  • новейшая судовая реакторная установка для атомного ледокольного флота России;
  • ее конструкция позволила сделать оборудование в 1,5 раза компактнее и универсальнее предыдущих поколений: они могут колоть трехметровые льды на глубокой воде и в то же время заходить в устья северных рек;
  • доказавшие свою эффективность в условиях Крайнего Севера реакторные установки РИТМ-200 легли в основу энергетических решений в области малой атомной энергетики.
В создании РИТМов задействованы несколько предприятий Машиностроительного дивизиона Росатома:
  • главным конструктором и комплектным поставщиком реакторной установки является Нижегородское ОКБМ Африкантов;
  • АЭМ-Спецсталь в Санкт-Петербурге выпускает металлургические заготовки для будущих реакторов;
  • в Подольске изготавливают корпуса реакторной установки, а также проводят финальные испытания и контрольную сборку.
Сейчас изготовлено 16 РИТМов, восемь из них уже успешно работают в составе новейших атомных ледоколов – «Арктика», «Урал», «Сибирь» и «Якутия». На разных этапах изготовления находится еще 12 установок.

По данным Росатома, РИТМ-200С – модифицированный ледокольный реактор РИТМ-200. Мощность РИТМов выше, чем КЛТ-40C, которыми, например, оснащен ПЭБ Академик Ломоносов. Так, РИТМ мощностью 106 МВт явно превосходит КЛТ-40C мощностью 70 МВт для комплекта из двух установок, которыми оснащается ПЭБ.

ПАТЭС Академик Ломоносов

Сейчас в России уже эксплуатируется плавучая АЭС – ПАТЭС Академик Ломоносов. Она расположена около города Певек в Чукотском автономном округе и включает в себя плавучий энергетический блок Академик Ломоносов (ПЭБ) – головной проект серии мобильных транспортабельных энергоблоков малой мощности.

ПЭБ Академик Ломоносов оснащен двумя реакторными установками КЛТ-40С. Вместе они способны обеспечивать в номинальном режиме выдачу в береговые сети 70 МВт электроэнергии и до 50 Гкал/ч тепловой энергии для нагрева теплофикационной воды. Плавучая АЭС была запущена в мае 2020 г., а срок ее службы рассчитан на 35–40 лет.

ПАТЭС предназначена для замещения выбывающих мощностей Билибинской АЭС, эксплуатируемой с 1974 г., и Чаунской ТЭЦ, которой уже более 70 лет.

После останова Билибинской АЭС энергоснабжение Чаун-Билибинского энергоузла обеспечивается ПАТЭС.

О будущем атомной энергетики

В соответствии с Энергостратегией-2050 доля атомной энергетики в энергобалансе России в перспективе должна вырасти с 20% до 25%. Исполнение подобных планов будет возможно за счет строительства новых энергоблоков.

Согласно генеральной схеме размещения объектов электроэнергетики до 2042 г., в России планируется изготовить 38 энергоблоков АЭС, что на 5 шт. превышает текущее количество работающих в промышленном режиме блоков (33 энергоблока). Общая мощность вновь вводимых энергоблоков составит 29,3 ГВт, среди них будут:

  • 18 блоков поколения III+ на тепловых нейтронах (активно тиражируемые ВВЭР-1000, ВВЭР-1200, а также новые ВВЭР-ТОИ, ВВЭР-С600),
  • девять блоков поколения IV на быстрых нейтронах (БРЕСТ-ОД-300, его развитие БР-1200 и БН-1200),
  • 11 АЭС малой мощности (плавучие и наземные энергоблоки с реакторами РИТМ-200 и РИТМ-400, а также Шельф-М).


Автор: А. Игнатьева
Читать полностью
Россия в августе увеличила экспорт угля в КНР, но уступила Монголии
3 мин
442

Россия в августе увеличила экспорт угля в КНР, но уступила Монголии

Российские поставки угля в Китай выросли на 13,4% год к году, до 9,2 млн т, однако конкуренцию со стороны Монголии усиливают более низкие логистические затраты и нулевые импортные пошлины. Эксперты также отмечают ограниченные возможности российских угольщиков для дальнейшего снижения цен.

Москва, 23 сен – ИА Нефтегаз.РУ. Россия в августе 2026 года увеличила поставки угля в Китай, однако опустилась на третье место среди крупнейших поставщиков, уступив Монголии. Конкурентоспособность монгольского угля поддерживают более низкие логистические затраты и отсутствие импортных пошлин. Об этом сообщил Ъ со ссылкой на обзор Sxcoal.

Поставки угля из РФ в Китай выросли на 13,4%

Согласно данным Главного таможенного управления (ГТУ) КНР, приведенным в обзоре Sxcoal, экспорт угля из России в Китай в августе составил 9,2 млн т. Это на 1,6% больше, чем в июле, и на 13,4% превышает показатель августа 2025 г.

Доля России в общем объеме китайского импорта угля составила 21,9%. Средняя стоимость поставок российского угля в августе достигла 118,6 долл. США/т, снизившись на 1,5 долл. США относительно июля. При этом за год показатель вырос на 37,87 долл. США.

Несмотря на увеличение поставок из РФ, по итогам августа Россия уступила второе место Монголии.

Экспорт монгольского угля в Китай вырос на 12% относительно июля и на 16,6% год к году (YoY), до 9,81 млн т. Рост произошел после завершения праздничного периода и устранения последствий перебоев, вызванных неблагоприятными погодными условиями.

Индонезия, сохранившая первое место среди поставщиков, в августе сократила экспорт угля в Китай на 8,4% к июлю и на 18,1% год к году, до 14,42 млн т.

По данным Sxcoal, снижение поставок из Индонезии связано с уменьшением уровня воды в реках, приоритетом внутренних поставок и замедлением утверждения квот на добычу.

Россия сохраняет третье место по итогам 8 месяцев

В январе-августе 2026 г. Россия экспортировала в Китай 53,15 млн т угля, что на 10,8% меньше, чем за аналогичный период прошлого года. По объему поставок РФ занимает третье место.

Экспорт угля из Индонезии за восемь месяцев снизился на 0,9%, до 121 млн т, тогда как поставки из Монголии выросли на 48,9%, до 78,39 млн т.

В целом импорт угля в Китай в январе-августе увеличился на 3,4% год к году, до 310 млн т.

При этом, по словам вице-премьера РФ А. Новака, Россия за восемь месяцев увеличила экспорт угля на 7,2% год к году. Абсолютный объем поставок он не уточнил. В ЦИИ объем российского экспорта за этот период оценили в 146,8 млн т, из которых 36% пришлось на китайский рынок.

Российские поставщики сталкиваются с логистическими и тарифными ограничениями

По словам партнера NEFT Research по консалтингу А. Котова, несмотря на предлагаемые российскими компаниями дисконты, дальнейшее увеличение их доли на китайском рынке осложняется конкуренцией со стороны Монголии.

Эксперты подчеркивают географическое преимущество Монголии, имеющей общую границу с Китаем. Это обеспечивает более короткое транспортное плечо по сравнению с поставками из Кузбасса. При этом, как ранее отмечали в NEFT Research, возможности российских угольщиков по наращиванию экспорта в Азию по-прежнему ограничены пропускной способностью Восточного полигона, который остается ключевым, но проблемным маршрутом

При этом логистика остается проблемой и для Монголии. Для ее решения страна развивает приграничные железнодорожные переходы.

Еще одним фактором конкуренции А. Котов называет различия в импортных тарифах.

«Импортные пошлины на российский уголь (3–6%) в Китае сохраняются, тогда как для Монголии (а также Австралии и Индонезии в рамках соглашений о свободной торговле) действуют нулевые пошлины», - сказал эксперт.

По его словам, российские угольщики практически исчерпали возможности дальнейшего снижения цен. Сейчас размер дисконта составляет около 10%, и его увеличение может привести к убыточности поставок даже с учетом высокого качества российского угля.

На экспорт влияют стоимость фрахта и конкуренция на рынке

Руководитель дирекции инвестиционного анализа Альфа-банка Б. Красноженов связывает увеличение поставок из Монголии в Китай в том числе с ростом ставок фрахта в последние месяцы.

Согласно обзору NEFT Research, стоимость перевозки угля из порта Восточный в Китай с начала года по 11 сентября выросла на 45,5%, до 9,6 долл. США/т.

Дальнейшая динамика поставок, по словам Б. Красноженова, будет зависеть от изменения цен на региональном рынке, доступности дизельного топлива для монгольских поставщиков и ставок фрахта на основных торговых маршрутах.

Директор группы корпоративных рейтингов НКР Н. Тайкетаев считает, что в ближайшей перспективе основное давление на экспорт российского угля придется на энергетический уголь. Среди факторов он выделяет конкуренцию со стороны китайских производителей, импортные пошлины и логистические ограничения.

В то же время позиции российского коксующегося угля, по оценке эксперта, выглядят более устойчивыми благодаря более высоким требованиям к качеству сырья и меньшей взаимозаменяемости отдельных марок угля.
Читать полностью
Спецпроект

Рекламное объявление

Токен (ID) ЕРИР: 2VfnxxbLr7A

Спецпроект

Рекламное объявление

Токен (ID) ЕРИР: 2VfnxwWhXMr

Спецпроект

Новые подходы к безопасности ТЭК

Рекламное объявление

Токен (ID) ЕРИР: 2VfnxwEVgQY

Спецпроект

ВСЕЛЕННАЯ ВОЗМОЖНОСТЕЙ ТЭК

Рекламное объявление

Токен (ID) ЕРИР: LdtCKGmYo

Спецпроект

МЫ СТРОИМ ИСТОРИЮ

Спецпроект

МОРЕ БЕЗ СЕРЫ: ПЕРСПЕКТИВЫ ECO‑БУНКЕРОВКИ

Спецпроект

Как российская нефтянка подготовилась к новой безуглеродной реальности

Спецпроект

Рациональная экология

Спецпроект

Проект «ПАЛЕОЗОЙ». ТРИЗы в Томской области

Спецпроект

Колтюбинг нового поколения

Спецпроект

Территория перспектив

Спецпроект

Юбилей «ТНГ-Групп»: развитие в непрерывной трансформации

Спецпроект

Тайны Сахалина

Спецпроект

Национальный драйвер развития отрасли

Спецпроект

Конгресс PRC Russia&CIS в Санкт-Петербурге

Спецпроект

Национальный продукт: Отечественные катализаторы

Спецпроект

Запасы будущего: Ачимовские горизонты

Спецпроект

Цифровизация Российского ТЭК. Взгляд в будущее: Индустрия 4.0

Спецпроект

Ямал — сердце нефтегазовой отрасли России

Спецпроект

Нефть на шельфе: трансформация добычи

Спецпроект

Трест Коксохиммонтаж: путь развития на стройках века

Спецпроект

Газ в пласт! Зеленые технологии для голубого топлива

«Моменты.Repino»: загородный жилой комплекс на Карельском перешейке
2 мин
588

«Моменты.Repino»: загородный жилой комплекс на Карельском перешейке

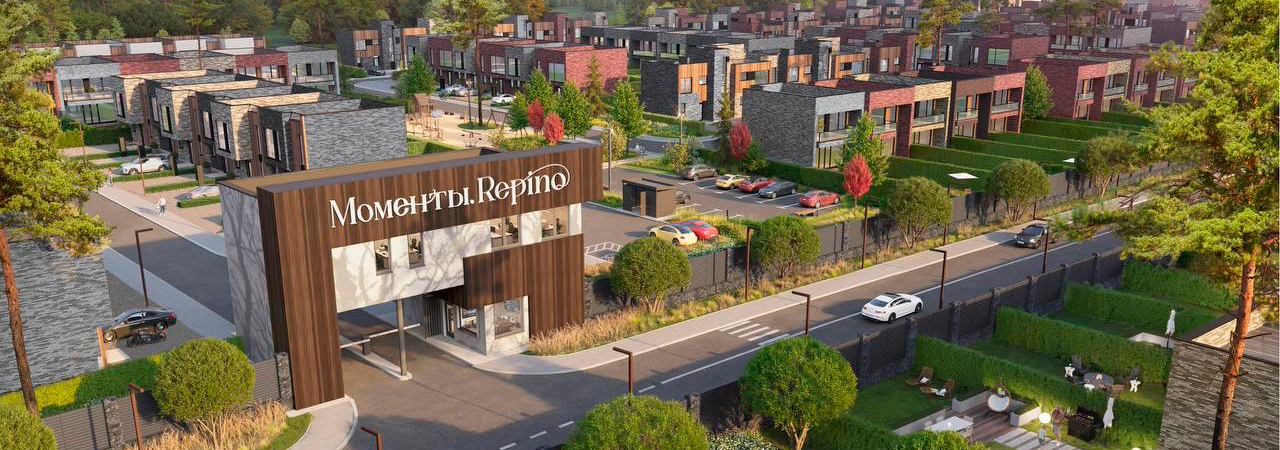
Москва, 23 сен – ИА Нефтегаз.РУ. «Моменты.Repino» - загородный жилой комплекс бизнес- и премиум-класса расположен в посёлке Ленинское Выборгского района Ленинградской области, на живописном Карельском перешейке. Проект задает новый стандарт жизни на природе: он находится в уникальном природном обрамлении – в сердце двух заповедников «Хаапала» и «Ламмин-Суо».


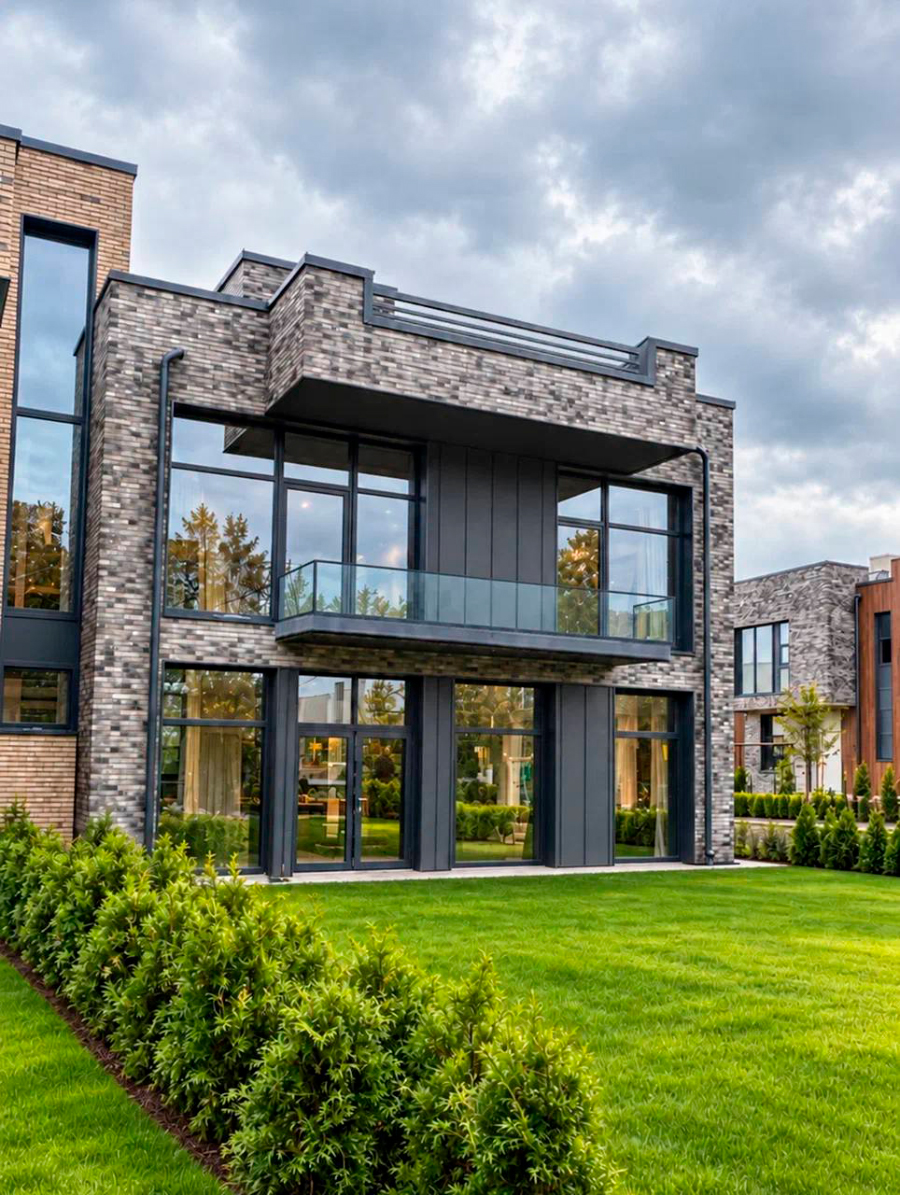
В конце августа часть первой очереди проекта была введена в эксплуатацию. Первые ключи уже переданы резидентам. Первые готовые виллы расположены на улицах Куинджи, Врубеля и Маяковского. Третья очередь находится в проектировании в рамках реконцепции: поскольку «АЙС КУБ» стал отправной точкой новой архитектурной концепции, мы полностью поменяли подход к планировке территории, фасадам и формам вилл. Старт продаж — совсем скоро. Параллельно идёт сложнейшая работа по формированию рельефа парка Русского географического общества и инженерная подготовка территории.

900_5303014228413325792.jpg

Жилой комплекс расположен на берегу реки Сестра, всего в 12 минутах от Финского залива и примерно в 45 минутах от исторического центра Санкт-Петербурга. На территории 50га создается полноценный загородный район с низкой плотностью застройки: 70% площади отведено под благоустройство, общественные пространства и инфраструктуру, и лишь 30% занимают дома.

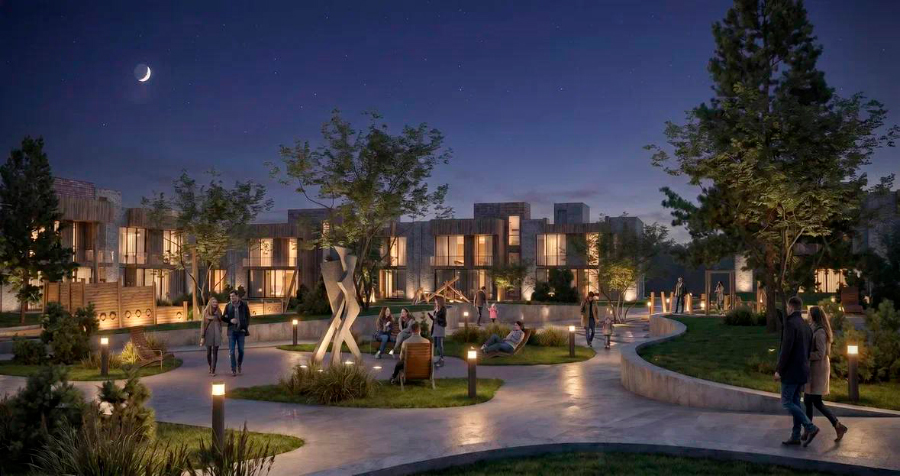
Близость к заповедникам формирует не просто красивый вид из окна, а уникальную замкнутую экосистему для постоянной семейной жизни. Мы создаем пространство, где современная архитектура служит продолжением леса, а инфраструктура направлена на гармоничное взаимодействие с дикой природой.

В рамках сотрудничества с профессиональным научным сообществом на территории жилого комплекса планируется устройство парка Русского географического общества (РГО), который плавно переходит в 10-километровую эко-тропу по заповеднику Хаапала.

900_5303014228413325793.jpg

Ключевое преимущество «Моменты.Repino» – развитая инфраструктура. В составе проекта предусмотрены детский сад и начальная школа, ресторан, спортивные площадки, прогулочные маршруты, пляж, набережная, многофункциональное-пространство АЙC КУБ, которое включает в себя:
  • амфитеатр с круглой сценой на воде им. Фабио Мастранджело
  • фитнес с бассейном, SPA-комплексом
  • рестораны, кафе
  • арт-галерея, многоуровневые оранжереи
  • панорамные площадки с видом на заповедник Хаапала
  • барбекю беседки и площадка для проведения праздников
В жилом комплексе особое внимание уделено среде для воспитания, образования и развития детей. Общественные пространства объединяют спорт, искусство, природу и живое общение, формируя устойчивое сообщество резидентов.

900_5303014228413325794.jpg


Автор: Д. Колесникова
erid: 2VfnxwiUQgk
Читать полностью
Фрахт супертанкеров превысил 1,2 млн долл. США в сутки на фоне перестройки нефтяной логистики
3 мин
648
Источник: © ggw1962 / Фотобанк Фотодженика

Фрахт супертанкеров превысил 1,2 млн долл. США в сутки на фоне перестройки нефтяной логистики

Около 15% мирового флота VLCC в настоящее время находится у побережья Омана.

Москва, 23 сен – ИА Нефтегаз.РУ. Стоимость аренды крупнейших нефтеналивных танкеров впервые превысила 1,2 млн долл. США/сутки на ключевом маршруте Персидский залив - Китай. Рекордные ставки связаны с дефицитом доступного тоннажа и перестройкой глобальной нефтяной логистики на фоне конфликта вокруг Ирана, сообщает Financial Times.


По данным судового брокера Gibson Shipbrokers, ставка на бенчмарке TD3C - перевозка нефти из Персидского залива в Китай на танкерах VLCC - на прошлой неделе превысила 1,2 млн долл. США/сутки. Для сравнения:
  • в течение большей части 2025 г. аренда супертанкеров обходилась примерно в 20–50 тыс. долл. США/сутки;
  • в феврале 2026 г. ставка фрахта поднималась примерно до 120 тыс. долл. США/сутки на фоне дефицита тоннажа еще до начала нынешнего резкого обострения.
По оценке Braemar, с конца августа стоимость перевозки нефти по маршруту Ближний Восток - Китай более чем удвоилась. Ставки на доставку сырья из Бразилии в Китай только за последнюю неделю выросли примерно на треть.

Доступного тоннажа становится меньше

Одной из причин роста фрахта стала необходимость использовать больше судов для перемещения тех же или меньших объемов нефти. Из-за рисков в районе Ормузского пролива ближневосточные производители используют перевалку нефти с судна на судно (ship-to-ship, STS) у побережья Омана.

По данным Kpler, объемы нефти, которые в сентябре 2026 г. могут проходить через такую схему, достигают около 2,5 млн барр./сутки против 1,4 млн барр./сутки в августе. Это примерно 40% текущих объемов, проходящих через Ормуз. До начала конфликта подобная схема использовалась значительно реже.

По оценке Clarksons, около 15% мирового флота VLCC в настоящее время находится у побережья Омана. Еще часть судов задействована на более длинных маршрутах вокруг Африки.

Рейсы в Азию растягиваются на 30–40 дней

Перестройка маршрутов заставляет азиатские нефтеперерабатывающие заводы (НПЗ) искать нефть за пределами традиционного региона поставок - в Бразилии, Гайане, Западной Африке и Северном море. Однако доставка оттуда занимает существенно больше времени.

По данным FT, продолжительность отдельных рейсов до Азии увеличилась до 30–40 дней. Более длинные маршруты фактически выводят суда из доступного рынка на несколько недель, дополнительно сокращая предложение тоннажа.

Проблема распространяется и на Атлантический бассейн. По данным отраслевых источников, ставки на маршруте Западная Африка - Китай также резко выросли: индекс Baltic Exchange достигал около 410 тыс. долл. США/сутки, увеличившись на 88% за неделю.

Фрахт становится существенной частью стоимости нефти

Рост ставок уже заметно влияет на экономику поставок. По данным Reuters, стоимость перевозки VLCC с нефтью из Персидского залива в Китай превысила 30 долл. США/барр. - это рекордный уровень.

По оценке Argus, транспортные расходы сейчас формируют около 20–40% конечной стоимости доставки сырой нефти на азиатские НПЗ.

Дополнительную нагрузку создают страховые расходы: военные страховые премии для некоторых танкеров, работающих на Ближнем Востоке, достигли около 10% стоимости судна, тогда как в менее рискованных районах они обычно составляют менее 3%.

Дорогая логистика начинает влиять на НПЗ

Высокий фрахт уже меняет экономику переработки. Некоторые дальние поставки становятся менее привлекательными для азиатских НПЗ, поскольку стоимость доставки сокращает маржу.

В частности, FT приводит в качестве примера китайскую Hengli Petrochemical: загрузка ее НПЗ в Даляне мощностью около 400 тыс. барр./сутки снизилась до 80%.

В результате возникает парадоксальная ситуация: дорогая транспортировка может ограничивать спрос на нефть и оказывать давление на стоимость самого сырья, одновременно увеличивая цену готовых нефтепродуктов. Для НПЗ ключевым становится уже не только цена закупки нефти, но и ее стоимость с доставкой. По оценке Energy Aspects, стоимость нефти с учетом доставки в Азию приблизилась к 150 долл. США/барр.

Если такая ситуация сохранится, давление будет распространяться от рынка танкеров на нефтепереработку и конечную стоимость нефтепродуктов.

Также напомним, что ставки фрахта на перевозку российской нефти из портов Черного моря тоже растут 7-ю неделю подряд и обновляют исторические максимумы. Рост стоимости связан с сохраняющимися рисками судоходства в Черном море, увеличением страховых расходов и ограниченной доступностью танкеров.

Участники рынка ожидают, что ограниченная доступность танкеров и высокий спрос на российскую нефть сохранятся в ближайшие месяцы. К октябрю 2026 г., в случае нормализации ситуации на Ближнем Востоке и восстановления транзита через Ормузский пролив, ситуация может несколько улучшиться на фоне восстановления европейского спроса и возможного возвращения части судов на прежние маршруты.
Читать полностью
Вместо Xtellus. Американский инвестор Т. Боэли сформировал новый консорциум для покупки иностранных активов ЛУКОЙЛа
3 мин
540
Источник: ЛУКОЙЛ

Вместо Xtellus. Американский инвестор Т. Боэли сформировал новый консорциум для покупки иностранных активов ЛУКОЙЛа

На этот раз шансы выше за счет участия госагентства США, но сама сделка начинает выглядеть не очень красиво...

Москва, 23 сен - ИА Нефтегаз.РУ. Американский инвестор Т. Боэли получил поддержку администрации США и представителей стран Персидского залива для возможного приобретения зарубежных активов ЛУКОЙЛа.
Об этом 23 сентября 2026 г. сообщила Financial Times (FT) со ссылкой на источники.

Попытка №...

Об интересе Т. Боэли (Боули) к LUKOIL International GmbH (LIG) стало известно в ноябре 2025 г. The Wall Street Journal (WSJ) тогда писала, что Т. Боэли вместе с инвесторами из ОАЭ сформировал консорциум для покупки LIG. Консорциум работал с инвесткомпанией Xtellus Partners, от имени которой была подана заявку в Минфин США на необходимую лицензию.

Xtellus Partners предложила безденежную сделку по обмену LIG на акции ЛУКОЙЛа, находящиеся в распоряжении американских инвесторов, но заблокированных санкциями. Такая схема позволила бы компенсировать часть потерь, понесенных американскими инвестфондами. ЛУКОЙЛ предложение устроило, по данным Reuters, было даже подписано соглашение о покупке акций.

Однако Минфин США сообщил, что не даст разрешения на использование в рамках сделки ценных бумаг, находящихся под санкциями, но Xtellus не сдалась и решила донести это предложение до более высокопоставленных лиц, отменив отказ.

Т. Боэли начал детальную проработку сделки и сформировал новый консорциум с участием государственного агентства США. По данным FT, в новый консорциум входят:
  • структуры самого Т. Боэли,
  • Международная финансовая корпорация развития США (U.S. International Development Finance Corporation, DFC – госагентство США, созданное в 2019 г. для финансирования и страхования частных инвестиций американского бизнеса за рубежом), может получить около 15% новой компании,
  • International Holding Company (IHC) – структура, связанная с шейхом Тахнуном бин Заедом Аль Нахайяном, братом президента ОАЭ,
  • Allied Investment Partners – инвестструктура из ОАЭ,
  • семья Аль-Хайат – катарская семья миллиардеров, имеющая совместные проекты с окружением президента США Д. Трампа.
По данным FT, IHC и Allied Investment Partners должны возглавить консорциум, а Т. Боэли и DFC рассчитывают получить большинство мест в совете директоров.

Зачем спешить?

Новый консорциум Т. Боэли стремится действовать оперативно чтобы перехватить сделку у американской инвесткомпании Carlyle, которую поддерживает Goldman Sachs.

В январе 2026 г. ЛУКОЙЛ заключил неэксклюзивное соглашение о продаже LIG с Carlyle, но сделка до сих пор не финализирована. Продажа активов Carlyle буксует 10 месяцев из-за затянувшихся межведомственных согласований между Советом нацбезопасности, Госдепом и Минэнерго США.

Предложение Т. Боэли находится на продвинутой стадии, но окончательные договоренности еще не достигнуты.

На LIG (полностью или частично) претендуют еще ряд компаний и инвестфондов:
  • американские ExxonMobil и Chevron, которые участвуют в проектах, связанных с Казахстаном – Каспийский трубопроводный консорциум (КТК), Тенгизшевройл (ТШО, оператор Тенгизского месторождения) и Карачаганак петролеум оперейтинг (КПО, оператор Карачаганакского месторождения). У Chevron в ТШО 50%, в КПО – 18%, КТК – 15%, тогда как ExxonMobil в ТШО владеет 25%, в КТК – 7,5%, интерес для них могут представлять 5% ЛУКОЙЛа в ТШО, 13,5% в КПО и 12,5% в КТК;
  • для потенциальной сделки Chevron может объединить усилия с инвестгруппой Quantum Energy Partners, чтобы приобрести LIG полностью и потом разделить активы между собой;
  • в качестве претендентов на часть активов LIG СМИ назывались эмиратская ADNOC (по проектам в ОАЭ) и венгерская MOL (по НПЗ и сетям АЗС в Европе), а также саудовская частная компания Midad Energy.

Вопрос продажи LIG для ЛУКОЙЛа встал осенью 2025 г. 22 октября 2025 г. США ввели блокирующие санкции против ЛУКОЙЛа, а спустя 5 дней компания объявила о намерении продать свои международные активы. Первым претендентом стала Gunvor, о потенциальной сделке ЛУКОЙЛ сообщил 30 октября 2025 г. Однако Минфин США заблокировал сделку, обвинив Gunvor в связях с Кремлем, что компания отвергла, но свое предложение по сделке отозвала.

Одобрение сделки с Carlyle буксует, но на сцену вернулся Т. Боэли, заручившись поддержкой DFC, что сильно повышает шансы нового консорциума, но делает сделку сомнительной с этической точки зрения.

Впрочем, США это не смущает. Да и спешки по сделке нет – Минфин США регулярно продлевает лицензии на операции, связанные с продажей LIG, последний такой документ действует до 22 октября 2026 г.
Читать полностью
Saudi Aramco планирует создать отдельное газовое подразделение
2 мин
798
Источник: © rarrarorro / Фотобанк Фотодженика

Saudi Aramco планирует создать отдельное газовое подразделение

Saudi Aramco стремится к 2030 г. нарастить общую мощность добычи газа до примерно 6 млн бнэ/сутки.

Москва, 23 сен – ИА Нефтегаз.РУ. Saudi Aramco рассматривает возможность реорганизации бизнеса с созданием отдельного газового подразделения.
Об этом Reuters сообщили источники, знакомые с планами компании.


В результате число основных бизнес-сегментов Aramco может увеличиться с двух - добычи и переработки - до трех. Одним из вариантов привлечения средств компания рассматривает размещение на бирже миноритарного пакета акций нового газового бизнеса.

При этом речь пока идет о рассматриваемой модели реорганизации, а не о принятом решении о выделении подразделения или его листинге.

Aramco наращивает газовый бизнес

Создание самостоятельного газового направления позволит Aramco сосредоточить ресурсы на развитии газовых запасов Саудовской Аравии и формировании международного портфеля проектов в сфере сжиженного природного газа (СПГ).

Ключевым внутренним газовым активом компании является месторождение Джафура (Jafurah) - крупнейший в Саудовской Аравии проект по разработке сланцевого газа. Aramco также развивает международное направление СПГ.

Возможная реорганизация соответствует практике государственных энергетических компаний стран Персидского залива, которые привлекают внешний капитал через продажу миноритарных долей в отдельных активах, сохраняя операционный контроль. Так, государственная нефтяная компания Абу-Даби ADNOC ранее разместила на бирже акции подразделений, связанных с газовым, буровым и розничным топливным бизнесом. Aramco, в свою очередь, уже привлекала капитал за счет размещения акций и продажи долей в инфраструктурных активах.

Напомним, что согласно оценкам Saudi Aramco, к 2036 г. объем добычи газа на месторождении Джафура составит 2,2 млрд фт3/сутки (62,3 млн м3/сутки), к 2030 г. он достигнет порядка 2 млрд фт3/сутки.

Saudi Aramco стремится к 2030 г. нарастить общую мощность добычи газа до примерно 6 млн бнэ/сутки, что на 80% превышает уровень 2021 г. Также в компании ожидают, что разработка месторождения Джафура и другие проекты по расширению добычи газа принесут дополнительный денежный поток в объеме от 12 до 15 млрд долл. США к концу десятилетия.

В декабре прошлого года Saudi Aramco запустила на месторождении первую очередь газоперерабатывающего завода (ГПЗ) Jafurah. Производство началось с мощностью 450 млн фт3/сутки (около 12,74 млн м3/сутки).

Месторождение Джафура

  • крупнейшее месторождение сланцевого газа в Саудовской Аравии;
  • расположено на востоке королевства, к юго-востоку от крупнейшего в мире традиционного нефтяного месторождения Ghawar (Гавар) в районе Аль-Аксы;
  • площадь достигает 17 тыс. км2;
  • залежи газа находятся в горной формации Тувайк (Tuwaiq Mountain);
  • газ месторождения: жирный, многокомпонентный, содержащий ценное сырье для нефтехимической и металлургической отраслей промышленности.
О перспективности бассейна сланцевого газа Джафура Saudi Aramco сообщила в 2016 г. после масштабных геологоразведочных работ (ГРР). Первоначально запасы месторождения оценивались в 200 трлн фт3 (приводятся запасы углеводородов с учетом газа и газового конденсата). Однако в феврале 2024 г. Aramco разведала новые залежи: 15 трлн фт3 газа и 2 млрд барр. газового конденсата. Затем доказанные запасы месторождения достигли 229 трлн фт3 газа (6,48 трлн м3 газа) и 75 млрд барр. газового конденсата.

Читать полностью
Caspi Bitum за январь–август увеличил выпуск и отгрузку битума в 1,5 раза
4 мин
776
Источник: КМГ

Caspi Bitum за январь–август увеличил выпуск и отгрузку битума в 1,5 раза

Рост обеспечен модернизацией производства, завершенной в прошлом году.

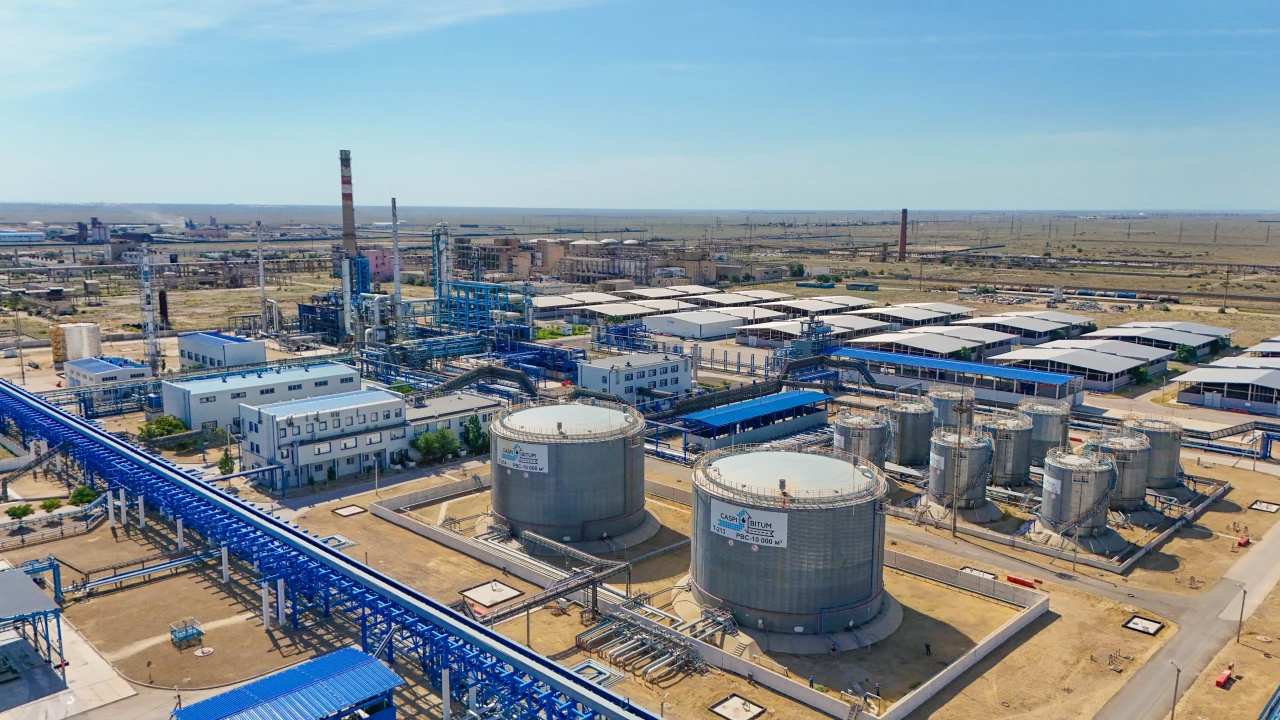
Москва, 23 сен – ИА Нефтегаз.РУ. С января по август 2026 г. завод Caspi Bitum, совместное предприятие КазМунайГаза (КМГ) и китайской CITIC Resources Holdings Limited, увеличил выпуск дорожного битума в годовом сравнении (YoY) почти на 50%, с 148 тыс. т до более чем 221 тыс. т. Отгрузка тоже выросла на 49%, со 147 тыс. т до почти 220 тыс. т.
Об этом сообщает пресс-служба КМГ.

Как уточняют в компании, Caspi Bitum отгружает примерно тот же объем, что и производит, не складируя готовую продукцию.

«Завод не накапливает остатки на складе в заводских резервуарах, а работает по принципу «произвел — вывез». Битум отгружают в горячем (вязкотекучем) виде – сразу в битумовозы и ж/д цистерны с подогревом. Поэтому такой ритм работы особенно важен для предприятия», – отмечают в КМГ.

Про автомобильную отгрузку

В августе 2026 г. объем автоналива вырос на 4,6 тыс. тонн, или 28,9%, с 15,9 тыс. т годом ранее до 20,5 тыс. т. Число отгруженных автомашин увеличилось на более чем 30%, с 520 до 677 единиц. Росту поспособствовало внедрение электронной очереди: пропускная способность участка выросла на 25%.

Как подчеркнули на предприятии, несмотря на оперативную отгрузку выпускаемой продукции, есть планы «снять сезонность», чтобы завод и дорожники могли работать весь год.

На предприятии отмечается изменение загруженности участка: за первые 15 дней августа 2026 г. среднесуточная отгрузка в сравнении с прошлым годом выросла на 45%, с 396 до 574 т.

Сейчас простоев нет:

  • минимальная суточная отгрузка поднялась с 4 до 10 автомашин,
  • средняя суточная отгрузка выросла с 16 до 25 машин.

Сокращение интервала между наливами повысило пропускную способность участка на 25%. Завод работает и отгружает продукцию круглосуточно.

Подробнее про участок автоналива

  • там работает два поста;
  • производительность насосного оборудования достигает 50 м3/час;
  • средняя длительность налива одной автоцистерны составляет около 1 часа 26 минут.

Про ж/д отгрузку

Отгрузка по железной дороге выросла на 71,7%, с 25,4 тыс. т в прошлом году до 43,7 тыс. т. Количество загруженных вагонов‑цистерн увеличилось на 72,1%, с 408 до 702 единиц.

Железная дорога остается основным каналом вывоза и растет быстрее автоналива: за год ее доля в отгрузке битума поднялась с 61,5 до 69,4%.

«Железная дорога – наш основной канал вывоза, и именно на нем эффект модернизации виден лучше всего: за год мы почти удвоили налив в цистерны, не меняя норму загрузки. Ровный ежедневный график вместо прежних рывков означает, что завод и подача вагонов работают в такт, а битум не затоваривается в резервуарах. Следующая задача – удержать этот ритм круглый год», – рассказали на предприятии.

Подробнее о Caspi Bitum

  • специализированный битумный завод в Актау;
  • после модернизации 2025 г. мощность переработки нефти достигает 1,5 млн т/год, производства дорожного битума – 750 тыс. т/год;
  • сырьем для завода служит нефть с месторождения Каражанбас;
  • завод также располагает крупнейшей в стране установкой полимерно-модифицированного битума с возможностью производить модифицированный битум до 200 тыс. т/год.
Конечный продукт Caspi Bitum соответствует стандартам мирового качества. Ежегодно завод проходит сертификацию в Национальном центре экспертизы и сертификации, подтверждая соответствие продукции установленным требованиям качества, технических регламентов и безопасности.

В текущем году независимая инспекционно-сертификационная компания Bureau Veritas по итогам проверки актауского битума в лаборатории в городе Антверпене (Бельгия) подтвердила соответствие его качества требованиям Евросоюза.

Отметим, что в прошлом году на заводе Caspi Bitum завершилась программа модернизации. Капитальные вложения в проект достигли 76 млн долл. США. Он был ориентирован на обновление ключевой установки первичной переработки нефти – ЭЛОУ-АВТ.

Благодаря модернизации мощность по переработке нефти с месторождения Каражанбас выросла с 1 млн т/год до 1,5 млн т/год, а выпуск дорожного битума вырос с 500 тыс. т/год до 750 тыс. т/год.

Битумный вопрос в Казахстане

Ранее страна сталкивалась с нехваткой битума, но в настоящее время этот вопрос решен. Еще в середине июля 2022 г. на расширенном заседании правительства президент Казахстана К.-Ж. Токаев поручил устранить дефицит дорожного битума в Казахстане. Теперь страна сталкивается с проблемой сезонного ажиотажа и логистических пиков.

По данным Министерства транспорта и КазАвтоЖол, потребность внутреннего рынка в 2026 г. составляет порядка 1,1 млн т. Сейчас общая мощность группы КМГ позволяет ежегодно выпускать до 1,2 млн т битума. Отметим, что общая мощность четырех заводов Казахстана (Caspi Bitum, Qazaq Bitum, Шымкентский НПЗ и Павлодарский НПЗ) достигает 1,6 млн т/год. Так, действующие производственные мощности полностью обеспечивают потребности Казахстана в дорожном битуме.

Ранее отмечалось, что в республике также прорабатывается вопрос строительства двух новых производств битума:
  • 700 тыс. т/год Qazaq Bitum в г. Актобе в 2026 г.;
  • 770 тыс. т/год на Шымкентском НПЗ в 2030 г.
Ожидается, что в 2032 г. суммарная мощность по производству битума может вырасти до 2,5 млн. т/год:
  • Caspi Bitum – 750 тыс. т/год;
  • Qazaq Bitum – 700 тыс. т/год;
  • Шымкентский НПЗ – 770 тыс. т/год;
  • Павлодарский НПЗ – 300 тыс. т/год.
Нефтегаз.РУ напоминает, что, согласно концепции развития нефтеперерабатывающей отрасли Казахстана на 2025-2040 гг., объем переработки нефти в стране планируется увеличить с 18 млн т/год до 39 млн т/год. Ожидаемый объем инвестиций в развитие отрасли составит от 15 до 19 млрд долл. США.


Автор: К. Кожемяченко
Читать полностью
США в июле увеличили экспорт СПГ почти на 19%
1 мин
1184
Источник: agnormark.gmail.com/Fotobank_Fotodzhenika

США в июле увеличили экспорт СПГ почти на 19%

оставки американского СПГ в Азию немного превысили объемы экспорта в Европу. За январь–июль экспорт СПГ из США вырос на 23%, до 104,3 млрд  м3.

Москва, 23 сен – ИА Нефтегаз.РУ. США в июле 2026 г. экспортировали 518,7 млрд фт3 (14,7 млрд м3) сжиженного природного газа (СПГ). Это следует из ежемесячного отчета Минэнерго США.


По сравнению с июнем экспорт сократился на 0,4%, а относительно июля 2025 г. увеличился на 18,7%. Всего за месяц США отправили 167 партий СПГ.

В июле основным направлением поставок стала Азия, на которую пришлось 38,8% экспорта против 38,7% месяцем ранее. Доля Европы снизилась до 38,7%. Оставшиеся объемы были направлены в страны Латинской Америки и Африки.

Рост поставок в Азию продолжился на фоне ближневосточного конфликта и сокращения экспорта СПГ из Катара и ОАЭ.

Кроме того, ранее стало известно, что катарская QatarEnergy ведет переговоры с американскими поставщиками о закупках СПГ. Интерес QatarEnergy к американскому СПГ связан прежде всего с необходимостью обеспечить выполнение контрактных обязательств перед зарубежными покупателями.

До начала конфликта между Ираном и США Катар обеспечивал около пятой части мировых поставок СПГ, однако ситуация резко изменилась после ограничения судоходства через Ормузский пролив. QatarEnergy была вынуждена объявить форс-мажор по ряду контрактов на поставку СПГ и начать искать альтернативные источники газа. В этих условиях американский СПГ становится для компании одним из инструментов поддержания поставок клиентам и сохранения ее репутации надежного поставщика.

Показательно, что QatarEnergy уже активно использует американский газ на спотовом рынке. По данным Reuters, в 2026 г. компания приобрела 33 спотовые партии американского СПГ для последующих поставок в Южную Корею, Тайвань, Бангладеш, Индию и Японию. Крупнейшими покупателями американского СПГ в июле стали:
  • Египет – 75,6 млрд фт3 (2,1 млрд м3),
  • Нидерланды – 54,7 млрд фт3 (1,5 млрд м3),
  • Индия – 47 млрд фт3 (1,3 млрд м3),
  • Япония – 46,9 млрд фт3 (1,3 млрд м3),
  • Италия – 40,9 млрд фт3 (1,15 млрд м3).
На эти пять стран пришлось 51,1% общего объема экспорта.

Экспорт за январь–июль

В январе–июле 2026 г. США экспортировали около 3,686 трлн фт3 (104,3 млрд м3) СПГ, что на 23% больше показателя за аналогичный период прошлого года.

На Европу пришлось 58,4 млрд м3, или 56% общего объема экспорта. Поставки в регион снизились на 1% год к году (YoY).

Экспорт СПГ в Азию составил около 29,1 млрд м3, или 28% общего объема, увеличившись на 89% по сравнению с январем–июлем 2025 г.

Поставки американского СПГ в Африку выросли в 2,2 раза, до 11,3 млрд м3.

Подпишитесь

Читать полностью