Об этом говорится в ежегодном глобальном докладе «bp - Статистический обзор мировой энергетики (bp Energy Outlook 2025), опубликованном 25 сентября 2025 г.
Перспективы ископаемого топлива
Если в предыдущих прогнозах bp уверенно говорила о снижении роли ископаемого (фоссильного) топлива, то в прогнозе 2025 г. уклончиво объясняет причины стабильного роста его использования. Дело в том, что в 2019 - 2024 гг. мировой спрос на энергоносители продолжал расти в среднем примерно на 1 %, что было обусловлено развитием стран с развивающейся экономикой, повышением уровня благосостояния и экономическим ростом. Но темпы повышения энергоэффективности, измеряемые как количество потребляемой конечной энергии на единицу ВВП, остаются низкими и составляют в среднем всего 1,5 % в год в 2019 - 2024 гг. по сравнению с почти 2 % в год за предыдущие 10 лет. Эта тенденция и привела к стабильному росту использования ископаемого топлива, несмотря на быстрый рост использования низкоуглеродных источников энергии.Перспективы спроса на нефть определяются двумя противодействующими факторами:
- снижением роли нефти в автомобильном транспорте по мере того, как транспортные средства становятся более эффективными и всё чаще электрифицируются;
- более активным использованием нефти в качестве сырья в нефтехимическом секторе, преимущественно для производства пластмасс.
Как и в 2024 г. перспективы развития энергетики описаны в 2 сценариях, которые позволяют bp изучить скорость и характера энергетического перехода к 2050 г. и разработки стратегии устойчивого развития для компании:
- Current Trajectory (Текущая траектория) - разработана для того, чтобы отразить общую траекторию развития мировой энергетической системы в настоящее время;
- Below 2° (Ниже 2°) - исследует, как различные элементы энергетической системы могут измениться для достижения существенного сокращения выбросов углерода.
Выбросы углекислого газа продолжают расти в среднем на 0,6 %/год за период 2019–2024 гг.
Нефть и газ
Рост спроса на нефть с 2019 г. составляет в среднем 600 млн барр/сут в год. Весь этот рост был связан с увеличением потребления в развивающихся экономиках. За последние 10 лет спрос на нефть в Китае, на который приходился около 50% мирового роста спроса на нефть, похож на плато во 2 половине 2020 - х гг.Спрос на нефть в глобальном масштабе стабилизируется до конца текущего десятилетия, а затем начнет снижаться из-за сокращения использования в автомобильном транспорте.
В 2035 г. потребление нефти оценивается в 85-100 млн барр./сутки по 2 сценариям:
- при «Текущей траектории» к 2050 г. спрос составит менее 85 млн барр./сут.
- при сценарии «Ниже 2 градусов» снижение будет более резким: чуть более 85 млн барр./сутки к 2035 г. и менее 35 млн барр./сутки к 2050 г.
При этом цены на нефть до конца десятилетия продолжат расти, хотя и более медленными темпами.
СПГ
Мировая торговля сжиженным природным газом (СПГ) будет активно расти в 2020-е гг., но дальнейшая динамика после 2030 г. будет зависеть от темпов энергоперехода. США и Ближний Восток формируют ключевые экспортные центры.Экспорт СПГ при «Текущей траектории» увеличится более чем на 60% к 2035 г., сохраняя рост и после 2035 г., хотя темпы будут ниже из-за стабилизации мирового потребления газа. Устойчивый рост спроса будет обеспечен Азией, на долю которой придется более 50% мирового прироста потребления газа.
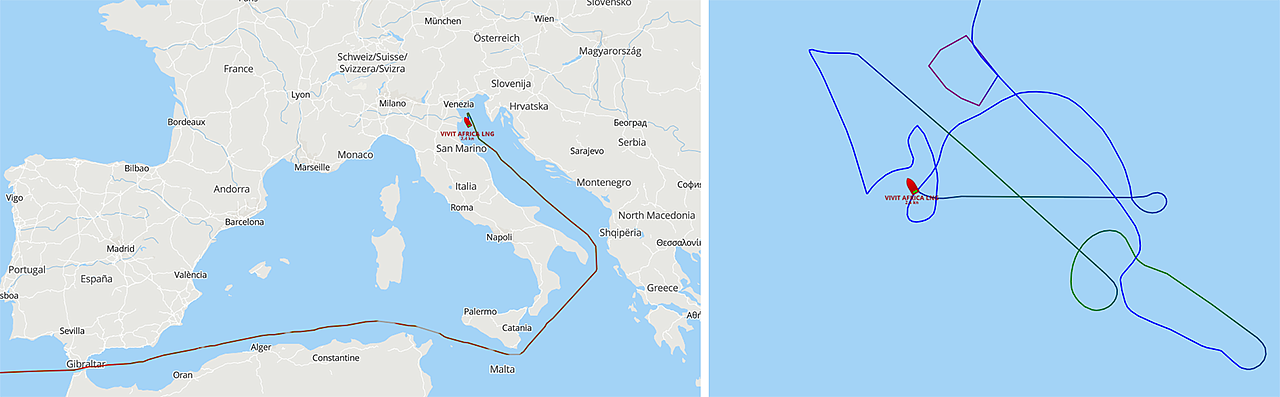
Основываясь на экспортных объектах СПГ, которые либо находятся в стадии строительства, либо приняли окончательное инвестиционное решение (FID), к 2035 г. глобальный экспорт СПГ будет увеличиваться более чем на 50% по сравнению с 2024 г., при этом в США и Ближнем Востоке обеспечат около 2/3 этого увеличения.
Чтобы обеспечить потребности внутреннего рынка в э/энергии США должны увеличить добычу природного газа за 10 лет на 250 млрд м3/год. Однако добыча природного газа в США с 2022 г. составляет около 1 трлн м3/год газа (36,35 трлн фт3/год) и практически не растет по данным EIA. Особые надежды сланцевые компании США возлагают на газ низкопроницаемых коллекторов в бассейне Аппалачи, но рост добычи там может нивелироваться падением добычи сланцевого газа в других бассейнах. Как повысить добычу на 250 млрд м3/год? Это выглядит фантастикой, поскольку сланцевая революция в США уже не раз затихала.
Поэтому к нынешним прогнозам bp нужно относиться осторожно, особенно в условиях геополитической напряженности.
Российский экспорт СПГ, несмотря на ограничения, останется востребованным:
- в 2023 г. поставки составили 45 млрд м3/год;
- к 2050 г. они могут достичь 80 млрд м3/год.
Газовые рынки Азии
bp отмечает, что добыча газа в азиатском регионе в целом сохранится на текущем уровне до середины 2030-х гг., а в 2040-х гг. начнет снижаться. При этом доступ к дополнительному трубопроводному сырью будет ограничен, за исключением Китая. В конце 2030-х гг. страна рассчитывает на рост импорта за счет ввода в эксплуатацию магистрального газопровода Сила Сибири 2.Энергетическая безопасность
Наблюдается рост геополитической напряжённости и числа конфликтов, включая СВО РФ на Украине и война на Ближнем Востоке, а также участившееся применение торговых санкций и тарифов. Из-за этого многие страны стали уделять больше внимания своей энергетической безопасности.Повышенное внимание к энергетической безопасности может привести к ряду различных и взаимоисключающих последствий для энергетической системы:
- к увеличению спроса на энергию, произведённую внутри страны, а не импортированную;
- к стремлению развивать внутренние или более разнообразные цепочки поставок низкоуглеродных технологий, а не полагаться на международных поставщиков с самыми низкими ценами.
Низкоуглеродная энергетика
По оценкам Международного энергетического агентства (МЭА), инвестиции в «чистую энергетику» в последние годы стремительно росли и, как ожидается, к 2025 г. достигнут примерно 2,2 трлн долл США, что на 70 % больше, чем в 2000 г. Эти инвестиции в основном направлялись в развитые страны и Китай, но в других странах с развивающейся экономикой уровень инвестиций был гораздо ниже, поскольку стоимость финансирования была очень высокой.Большая часть этих инвестиций была направлена на электрификацию и производство электроэнергии с низким уровнем выбросов углерода, в первую очередь за счёт ВЭС и СЭС. В период 2019 - 2024 гг. производство энергии ветра и солнца увеличилось в 2 раза, в основном за счёт солнечной энергии. Рост производства возобновляемой энергии в основном пришёлся на Китай, на долю которого за последние 5 лет пришлось более 50% прироста производства энергии ветра и солнца.
Продажи электромобилей (EV) продолжают расти. На долю Китая в последние годы приходится более 50% мировых продаж. Рост в ЕС и США - двух других крупных рынках электромобилей - по-прежнему зависит от норм, регулирующих выбросы транспортных средств.